1. Introducción: un escenario que no admite demoras
Septiembre de 2026 ha puesto a Europa ante una encrucijada energética sin precedentes desde la crisis de Ucrania de 2022. El estrecho de Ormuz, por donde transita cerca de una quinta parte del suministro mundial de petróleo, se ha convertido en el epicentro de una confrontación geopolítica que está sacudiendo los cimientos del sistema energético europeo. La guerra entre Estados Unidos e Irán, iniciada el 28 de febrero de 2026, ha entrado en su séptimo mes con una escalada sin precedentes.
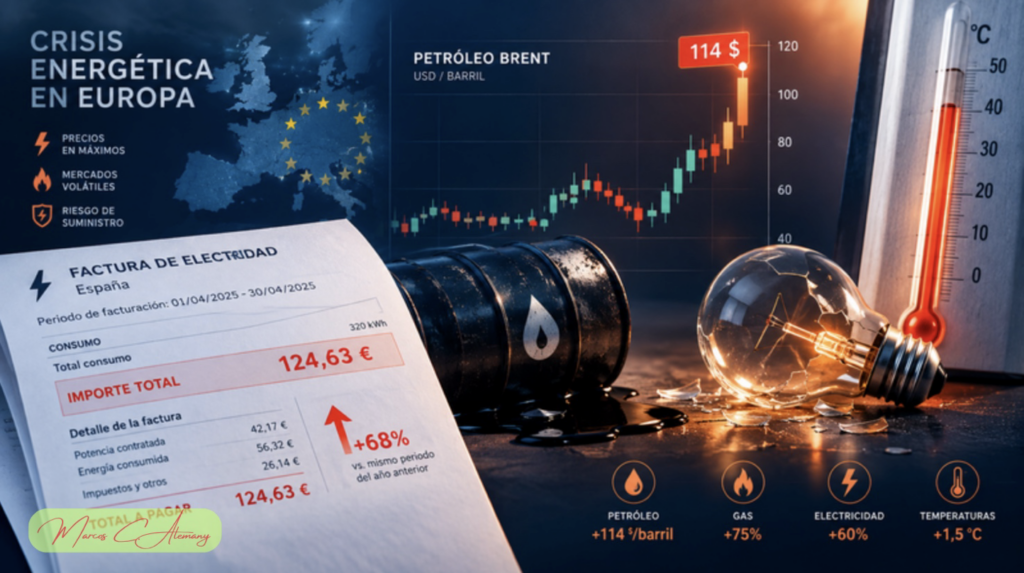
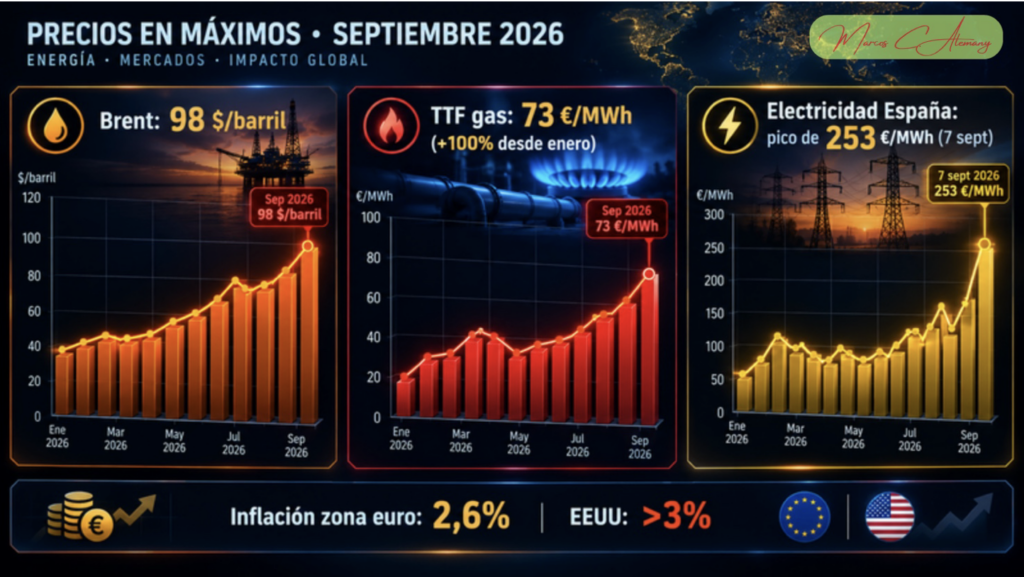
El precio del barril de Brent ha superado los 98 dólares, el gas TTF ha escalado a 73 euros/MWh, su nivel más alto desde enero de 2023, y la electricidad en el mercado mayorista español ha alcanzado picos de 253 euros/MWh. La pregunta ya no es si debemos acelerar la transición energética, sino cómo hacerlo con la máxima urgencia y asegurando nuestra propia soberanía energética.
Este artículo analiza la nueva situación geopolítica, su impacto en los precios de la energía y la necesidad imperiosa de avanzar en el despliegue del autoconsumo fotovoltaico con baterías, combinado con bombas de calor para climatización, como respuesta sistémica a la crisis.
2. Contexto geopolítico: el Golfo Pérsico en llamas
2.1. La escalada del conflicto
La situación en el Golfo Pérsico ha alcanzado un nivel de tensión crítico. El 28 de febrero de 2026, Estados Unidos e Israel lanzaron ataques contra Irán, desencadenando una guerra que ya se prolonga durante siete meses. Desde entonces, Teherán restringió el paso por el estrecho de Ormuz, mientras que las fuerzas estadounidenses impusieron un bloqueo naval contra navíos que navegaban hacia o desde puertos y áreas costeras iraníes.
El fin de semana del 5-6 de septiembre de 2026, la escalada alcanzó su punto más álgido. Estados Unidos e Irán llevaron a cabo sus mayores ataques recíprocos contra petroleros hasta la fecha. Según la televisión estatal iraní IRIB, las fuerzas estadounidenses atacaron tres petroleros de la república islámica frente a las costas del sur del país. El Comando Central de Estados Unidos afirmó que la acción ocurrió después de que el Cuerpo de la Guardia de la Revolución Islámica de Irán lanzara dos misiles balísticos contra buques de guerra estadounidenses.
En respuesta, Irán atacó seis embarcaciones, incluidas tres vinculadas a Estados Unidos. La Guardia Revolucionaria afirmó haber atacado tres buques petroleros en el estrecho de Ormuz y tres navíos vinculados con Estados Unidos en otras áreas, incluyendo un portaaviones y un destructor de la Armada estadounidense. Un petrolero iraní fue destruido en los ataques.
Irán ha anunciado además el establecimiento de una nueva «zona restringida» que contempla todo el Golfo Pérsico y se extenderá más allá del estrecho de Ormuz. Toda embarcación que entre en el área podría estar sujeta a «intercepciones, confiscaciones o ataques selectivos». El responsable iraní de seguridad nacional, Mohsen Rezaei, también aseguró que su país ha probado un «misil especial» y advirtió que las compañías petroleras estadounidenses en la región podrían convertirse en su próximo objetivo militar.
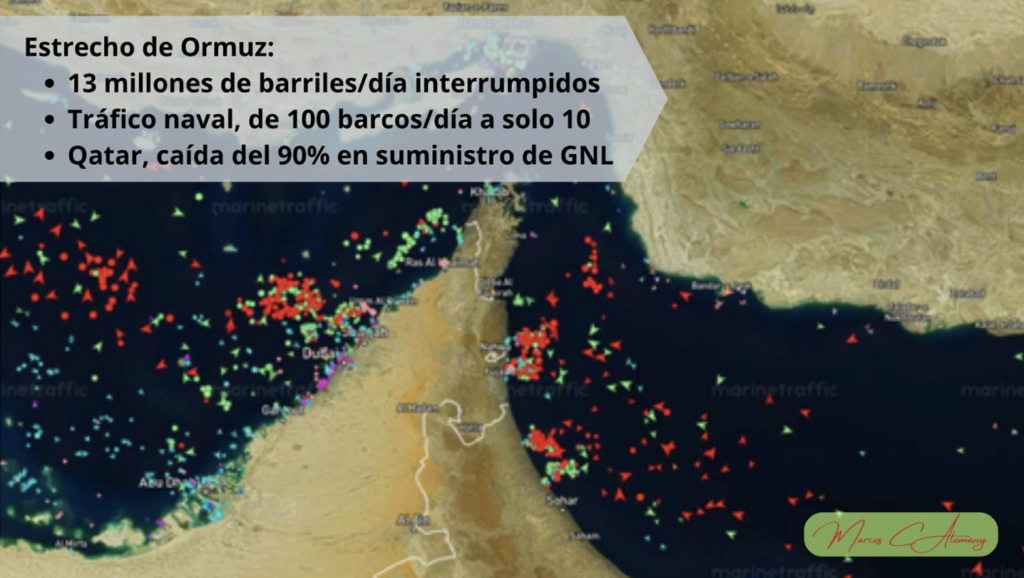
El tráfico marítimo en Ormuz se ha reducido drásticamente, con solo unos 10 buques de carga transitando a diario, la cifra más baja desde mayo. Tres buques, incluidos dos petroleros y uno de transporte de GNL, tuvieron que cambiar su rumbo y dar marcha atrás al intentar cruzar el estrecho tras recibir advertencias de las fuerzas navales iraníes. El tráfico por Ormuz ha caído a mínimos de los últimos meses.
2.2. Implicaciones para el suministro energético
El bloqueo del estrecho de Ormuz afecta directamente al suministro de crudo y gas natural licuado (GNL) procedente de Oriente Medio. Qatar, el mayor proveedor mundial de GNL, ha visto gravemente restringidas sus exportaciones desde que comenzó la guerra. QatarEnergy detuvo la producción en el punto álgido de la crisis. El tráfico de buques cisterna a través del estrecho de Ormuz se ha reducido de unos 100 buques diarios a tan solo unos pocos.
El cierre efectivo del estrecho de Ormuz ha interrumpido el suministro de 13 millones de barriles de petróleo al día para la economía global. Qatar ha revelado que la guerra de Irán ha provocado una caída del 90% en el suministro de GNL procedente de los países del Consejo de Cooperación del Golfo.
La lección para Europa es clara: cualquier dependencia de combustibles fósiles importados de regiones geopolíticamente inestables constituye un riesgo estratégico de primera magnitud.
3. Impacto en los precios de la energía
3.1. El precio del petróleo: escalada imparable
El precio del barril de crudo Brent ha superado los 98 dólares por barril. El crudo Brent avanzó temprano el lunes 7 de septiembre a 97,93 dólares, cerca de su nivel más alto desde fines de julio, y continuó su ascenso hasta los 98,7 dólares por barril. El West Texas Intermediate (WTI) se movía cerca de los 92,8 dólares.
La volatilidad no es casual: el estrecho de Ormuz concentraba cerca de una quinta parte del suministro mundial de petróleo antes del inicio del conflicto, y su bloqueo altera el flujo de crudo a escala global. El mercado ha vuelto a incorporar una prima de riesgo ante la posibilidad de nuevos problemas para transportar petróleo a través de Ormuz.
3.2. El precio del gas: el verdadero motor de la factura eléctrica
El gas TTF, referencia del gas en Europa, ronda los 73 euros por megavatio-hora (MWh), más del doble del nivel de principios de año. El 3 de septiembre de 2026, el índice de referencia holandés TTF se situaba en 73 €/MWh, y el 7 de septiembre el futuro de octubre subió un 2% hasta 73,4 euros/MWh.
Las reservas de gas en Europa se encuentran en aproximadamente el 63% de la capacidad de almacenamiento, el nivel más bajo desde 2013 para esta época del año y casi 18 puntos porcentuales por debajo del promedio de los últimos cinco años. Goldman Sachs, Rystad Energy y Morningstar han advertido que los precios podrían superar los 100 €/MWh antes de fin de año si no se restablece el suministro procedente de Oriente Medio.
La confluencia de cuatro factores ha creado una situación que Europa no había visto desde la crisis energética de 2022:
- La crisis en el estrecho de Ormuz: las exportaciones de GNL de Qatar se han visto gravemente restringidas.
- Un verano abrasador: Europa experimentó uno de los veranos más calurosos de la historia, incrementando la demanda de energía para el aire acondicionado.
- El frío final del invierno pasado: el gélido febrero y marzo de 2026 agotaron las reservas más de lo habitual.
- La inminente prohibición del GNL ruso: el Consejo Europeo aprobó en enero de 2026 una prohibición gradual de las importaciones rusas de GNL, con plena implementación a partir de principios de 2027.
3.3. El precio de la electricidad en España: cifras alarmantes
El mercado mayorista de electricidad en España ha registrado cifras extraordinarias en los primeros días de septiembre de 2026:
- 7 de septiembre: precio medio de 172,07 euros/MWh, un incremento de casi el 25% en un solo día.
- Pico máximo de 253,37 euros/MWh entre las 21:00 y las 22:00 horas del 7 de septiembre.
- 8 de septiembre: precio medio de 151,73 euros/MWh.
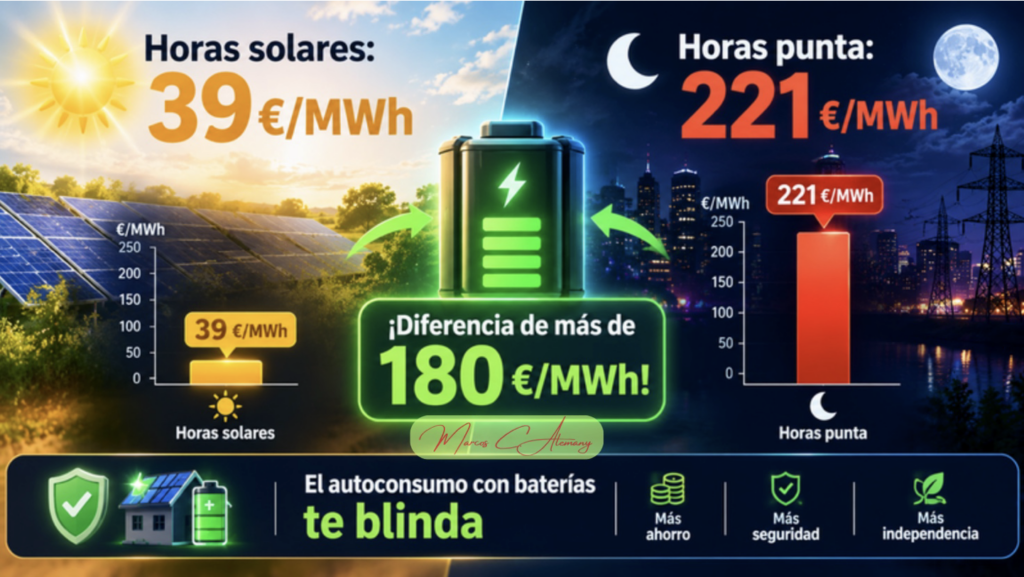
- Diferencia abismal: el precio oscila entre los 39,22 euros/MWh de la hora más barata y los 221,12 euros/MWh del tramo más caro.
- 5 horas a coste cero el domingo 6 de septiembre, mientras que 9 horas se dispararon por encima de 200 euros/MWh.
Por primera vez en la historia, la factura eléctrica ha marcado precios negativos para el consumidor: el sábado 7 de septiembre, entre las doce de la mañana y las tres y media de la tarde, los precios al consumidor fueron negativos, oscilando entre -0,4 céntimos/kWh y -1 céntimo/kWh. Esta paradoja —precios negativos en horas solares y precios máximos históricos en horas punta— evidencia con crudeza la urgencia del almacenamiento energético.
3.4. El diferencial horario: la oportunidad del autoconsumo
La abismal diferencia entre el precio de la electricidad en horas solares y el resto del día se ha acentuado aún más. Mientras que en agosto de 2026 el precio medio en horas solares fue de apenas 26,37 euros/MWh y en el resto del día alcanzó los 164,19 euros/MWh, en septiembre la volatilidad es aún mayor. Esta diferencia evidencia el enorme potencial de ahorro que ofrece el autoconsumo fotovoltaico con almacenamiento: quien genera su propia electricidad durante las horas de sol y la almacena en baterías para consumirla por la noche se protege de los picos de precio más elevados.
4. El nuevo escenario geopolítico: Venezuela y la estrategia energética de Trump
4.1. El acuerdo petrolero entre Estados Unidos y Venezuela
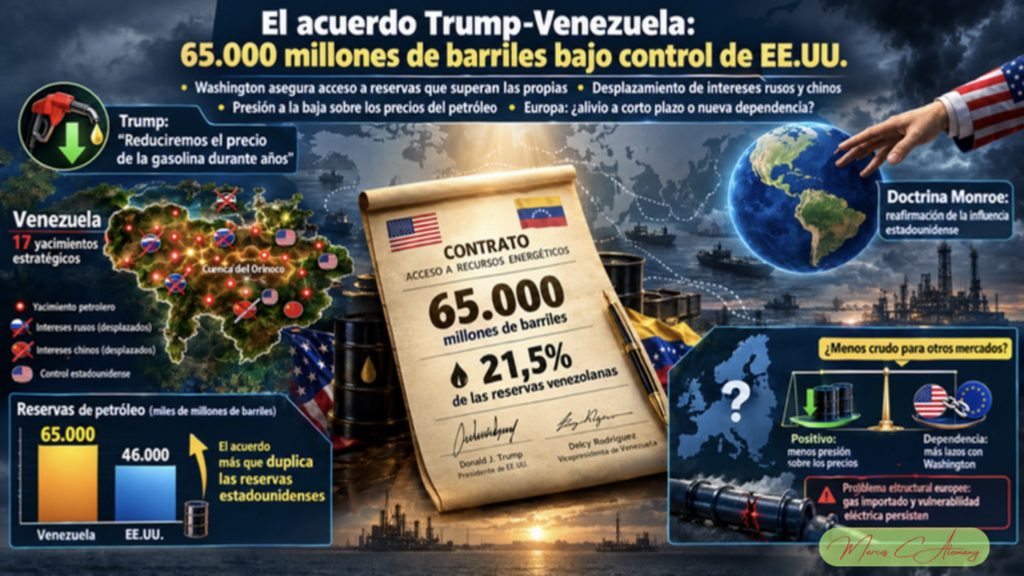
El 28 de agosto de 2026, el presidente de Estados Unidos, Donald Trump, y la presidenta interina de Venezuela, Delcy Rodríguez, anunciaron un acuerdo que otorgaría a Washington el control mayoritario de 17 yacimientos venezolanos con más de 65.000 millones de barriles de reservas probadas, equivalentes al 21,5% del total del país. Trump calificó la operación como «el mayor acuerdo petrolero de la historia mundial».
Los términos del acuerdo, revelados posteriormente por la Casa Blanca, son extraordinarios:
- North American Blue Energy Partners (NABEP) operará los 17 yacimientos mediante concesiones de 100 años.
- El Departamento de Guerra de Estados Unidos recibe una participación del 35% en la empresa matriz de NABEP.
- El Departamento de Estado de Estados Unidos obtiene el derecho a comprar el 20% de la producción de todos los campos al coste de extracción, con el objetivo de reponer parcialmente la Reserva Estratégica de Petróleo.
- Washington dispone de poder de veto sobre los nombramientos del consejo de administración.
- NABEP se ha comprometido a invertir hasta 100.000 millones de dólares en infraestructuras petroleras en Venezuela.
Trump afirmó que el acuerdo «más que duplica» las reservas petroleras estadounidenses (los 65.000 millones de barriles amparados por las concesiones se comparan con aproximadamente 46.000 millones en todo el territorio de Estados Unidos) y que permitirá reducir sustancialmente el precio de la gasolina. «Tenemos a Exxon entrando, tenemos a Chevron entrando, nuestras grandes compañías petroleras están entrando», afirmó Trump.
Sin embargo, el acuerdo enfrenta importantes incógnitas jurídicas: la Constitución venezolana reserva al Estado las actividades esenciales del sector de hidrocarburos, y la legislación vigente no contempla expresamente la figura del arrendamiento de áreas petroleras. El gobierno interino de Venezuela ha aclarado que mantiene «el control y la propiedad» de su petróleo, aunque el pacto contempla una ampliación de la actividad petrolera y una mayor presencia de empresas estadounidenses.
4.2. Implicaciones para el mercado energético global
El acuerdo con Venezuela representa un movimiento estratégico de gran calado en la geopolítica energética mundial:
- Diversificación del suministro estadounidense: Washington asegura acceso a reservas que superan las propias de Estados Unidos, reduciendo su dependencia de Oriente Medio.
- Desplazamiento de intereses rusos y chinos: la mayoría de los yacimientos estaban gestionados anteriormente por empresas rusas o chinas.
- Presión a la baja sobre los precios: Trump promete que el acuerdo permitirá «reducir sustancialmente el precio de la gasolina durante muchos años».
- Reafirmación de la Doctrina Monroe: la Casa Blanca presenta el acuerdo como una reafirmación de la influencia estadounidense en el hemisferio occidental.
Para Europa, sin embargo, este acuerdo tiene un doble filo. Si bien podría aliviar la presión sobre los precios del petróleo a medio plazo, también refuerza la posición de Estados Unidos como actor dominante en los mercados energéticos globales, lo que podría traducirse en menor disponibilidad de crudo para otros mercados y mayor dependencia europea de las decisiones de Washington. Además, no resuelve el problema estructural europeo: la dependencia del gas importado y la vulnerabilidad del mercado eléctrico.
5. La tormenta perfecta en la economía global
5.1. La economía estadounidense: entre la fortaleza y la inflación
La economía de Estados Unidos presenta un cuadro de fortaleza preocupante para los mercados. En agosto de 2026, la economía estadounidense creó 162.000 empleos no agrícolas, muy por encima de los aproximadamente 56.000 esperados por el consenso. La tasa de paro se mantuvo en el 4,1%, confirmando que el mercado laboral conserva una fortaleza considerable pese al endurecimiento de las condiciones financieras. Debemos tener en cuenta que muchos trabajadores extranjeros están siendo deportados y otros muchos están abandonando voluntariamente sus trabajos para volver a sus países de origen. EEUU ya no es la tierra de las oportunidades.
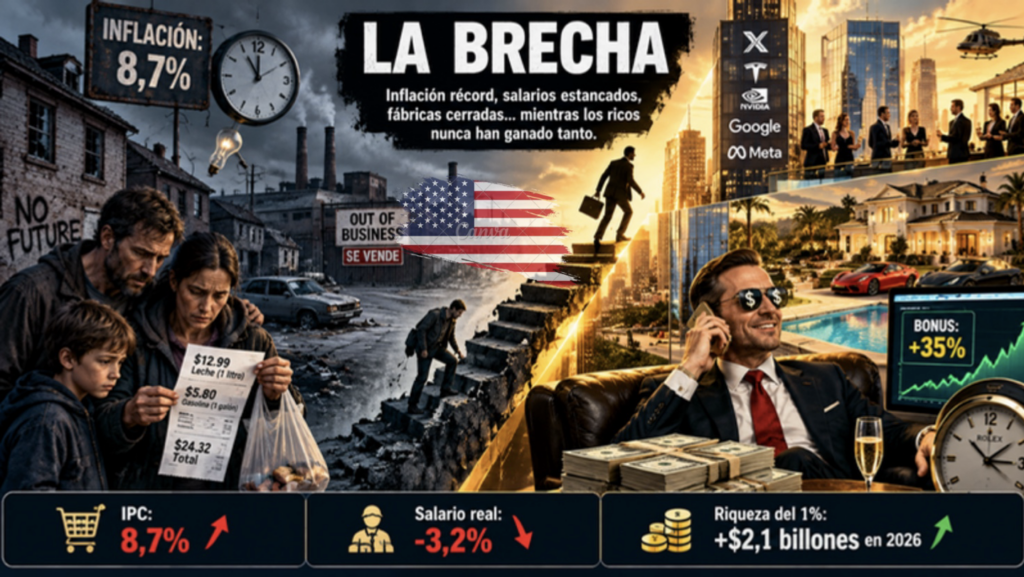
Sin embargo, la inflación sigue siendo un problema persistente. El IPC se sitúa por encima del 3%, muy por encima del objetivo del 2% de la Reserva Federal, que ha señalado que no considerará recortes de tipos hasta que la inflación no descienda a ese nivel. La inflación en la eurozona se sitúa en el 2,6%.
Las perspectivas para la política monetaria son inciertas. La probabilidad de que la Reserva Federal eleve los tipos de interés en su reunión de septiembre (días 15 y 16) aumentó hasta aproximadamente el 58%, frente a cerca del 50% que se descontaba antes de conocerse el dato de empleo. El rango actual de los fondos federales es del 3,50% al 3,75%.
El mercado de bonos refleja esta incertidumbre: el rendimiento del bono del Tesoro a dos años se sitúa en torno al 4,37% y el del bono a diez años cerca del 4,78%. El aumento de los rendimientos reduce el atractivo relativo de las acciones y presiona especialmente las valoraciones de las compañías de crecimiento.
La deuda pública estadounidense alcanza los 36 billones de dólares, el 125% de su PIB. Aunque no hay problemas de capacidad para financiarla, la velocidad a la que crece el déficit y el coste de financiarlo generan preocupación.
5.2. El impacto global de la guerra en el Golfo Pérsico
Los ataques continuos contra refinerías, oleoductos, yacimientos de gas y terminales de petroleros en el Golfo Pérsico amenazan con prolongar el dolor económico mundial durante meses, incluso años. El shock de precios y de materias primas generado tras el estallido de la conflagración está siendo perceptible en los indicadores más recientes.
Las pérdidas totales para los países árabes podrían alcanzar los 200.000 millones de dólares, elevando la tasa de desempleo regional hasta en cuatro puntos porcentuales, con la pérdida de unos 3,6 millones de empleos y el empujón a la pobreza de hasta cuatro millones de personas.
6. La necesidad de acelerar el despliegue renovable
6.1. A nivel europeo: un marco normativo ambicioso
La Comisión Europea y el Parlamento están respondiendo a la crisis con medidas sin precedentes. La Recomendación (UE) 2026/1007 de la Comisión, de 30 de abril de 2026, establece un marco para apoyar el desarrollo de comunidades energéticas y maximizar el potencial del autoconsumo. El plan REPowerEU subraya el potencial de las comunidades energéticas y del autoconsumo para abordar la volatilidad y el encarecimiento de los precios energéticos.
Los objetivos renovables para 2030 se han elevado del 32% al 42,5%, con aspiraciones del 60% para 2040. Se han establecido plazos máximos de un mes para los permisos de bombas de calor de menos de 50 MW, y los proyectos renovables y de redes eléctricas serán considerados automáticamente de interés público.
6.2. A nivel nacional: el caso de España
El Plan Nacional Integrado de Energía y Clima (PNIEC) 2023-2030 fija para España un objetivo de 19 GW de autoconsumo para 2030. Este objetivo implica más que doblar la potencia distribuida instalada actualmente. El PNIEC también contempla 76 GW de potencia solar fotovoltaica total, de los cuales 19 GW corresponden a autoconsumo.
El marco normativo español ha dado pasos significativos en 2026:
- Real Decreto-ley 7/2026, de 22 de marzo, que introduce un paquete masivo de deducciones fiscales para impulsar el autoconsumo y las bombas de calor.
- Deducciones en el IRPF del 10% para instalaciones de autoconsumo en viviendas unifamiliares y del 20% para edificios residenciales (autoconsumo colectivo), con un límite de 5.000 euros anuales.
- Incentivos para bombas de calor a través del sistema de Certificados de Ahorro Energético (CAE), con coeficientes multiplicadores que duplican el valor del ahorro en viviendas unifamiliares y lo triplican en edificios con calefacción central.
- Extensión de la distancia permitida para el autoconsumo colectivo de 500 metros a 5 kilómetros.
6.3. A nivel de usuarios: una ecuación económica imbatiblePara los hogares españoles, la crisis energética actual ha transformado la ecuación económica del autoconsumo. Con precios de la electricidad que alcanzan picos de 253 euros/MWh y una volatilidad sin precedentes, el retorno de la inversión en fotovoltaica se ha acortado drásticamente.
El interés por el autoconsumo está creciendo: las solicitudes de información sobre baterías domésticas han crecido un 80% en marzo de 2026, mientras que las solicitudes sobre instalaciones solares han aumentado un 35%.
7. La combinación ganadora: fotovoltaica + baterías + bomba de calor
7.1. Sinergias técnicas de una solución integrada
La combinación de estas tres tecnologías no es una suma, sino una multiplicación de beneficios:
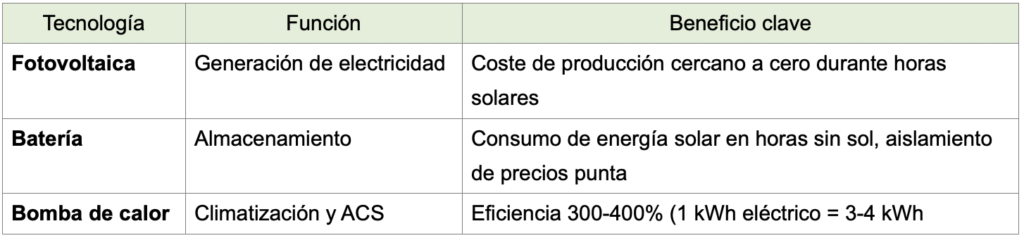
El sistema funciona de forma integrada: la fotovoltaica genera electricidad durante el día; la batería almacena el excedente para consumo nocturno, cuando el precio de la red es más alto (superior a 200 euros/MWh en septiembre); y la bomba de calor convierte esa electricidad en calor o frío con una eficiencia extraordinaria.
7.2. Beneficios económicos para el hogar
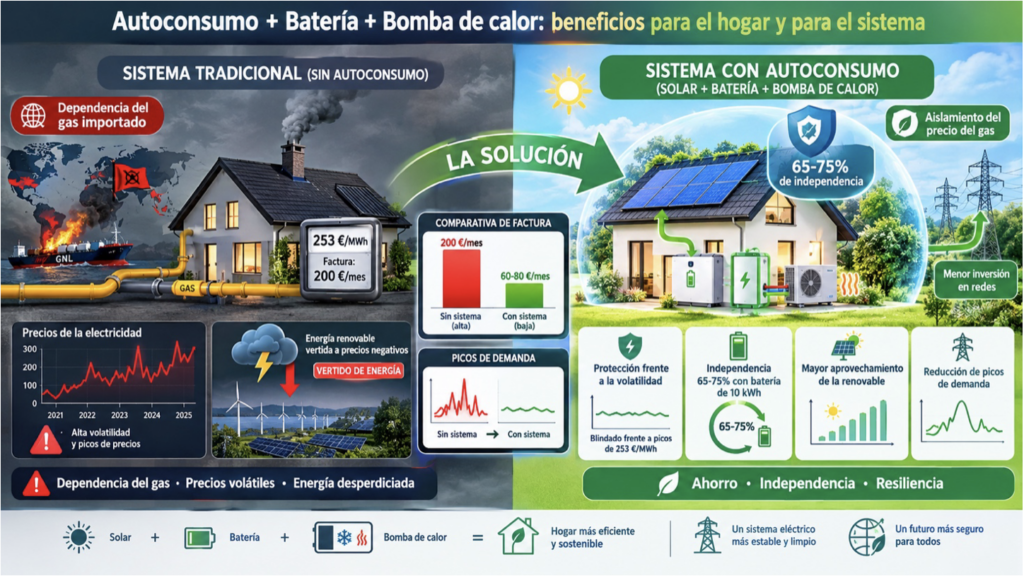
- Aislamiento del precio del gas: una bomba de calor sustituye el consumo de gas para calefacción, protegiendo al hogar de las fluctuaciones del TTF.
- Reducción de la factura eléctrica: con una batería de 10 kWh, un hogar puede alcanzar una independencia de entre el 65% y el 75%.
- Protección frente a la volatilidad: el usuario pasa de ser consumidor pasivo a productor-gestor de su propia energía, blindado frente a picos de 253 euros/MWh.
7.3. Beneficios para el sistema eléctrico
- Reducción de picos de demanda: las baterías domésticas gestionan la carga de las bombas de calor para evitar picos.
- Mayor aprovechamiento de la renovable: sin almacenamiento, gran parte de la generación fotovoltaica se perdería o se vertería a precios negativos.
- Menor necesidad de inversión en redes: el autoconsumo distribuido reduce la carga sobre las redes de transporte y distribución.

8. Desafíos y barreras pendientes
A pesar de los avances normativos y el creciente interés ciudadano, el despliegue masivo del autoconsumo fotovoltaico con baterías y bombas de calor en España se enfrenta a barreras estructurales. El propio sector lo reconoce: en 2025 «sólo se instalaron 1.139 megavatios (MW), sumando 9,3 GW», muy lejos de los 19 GW fijados como objetivo para 2030 en el PNIEC.
8.1. Barreras administrativas
España no tiene un único régimen de permisos para el autoconsumo, sino 17 regímenes autonómicos distintos. Las colas de conexión a red son otro cuello de botella crítico: los plazos con las distribuidoras pueden alargarse entre 4 y 6 meses. El Real Decreto-ley 7/2026 ha dado pasos significativos, ampliando la distancia para autoconsumo colectivo a 5.000 metros y creando la figura del «Gestor de Autoconsumo».
8.2. La inversión inicial
El coste de una instalación completa (fotovoltaica + batería + bomba de calor) sigue siendo elevado para muchos hogares, a pesar de las ayudas. Sin embargo, el periodo de retorno se ha acortado drásticamente: con los precios actuales, una instalación combinada de 14.000 € puede tener un periodo de retorno de unos 3-4 años.
8.3. Falta de información y transparencia
España carece de datos precisos sobre el autoconsumo instalado. Bloomberg NEF estima que la capacidad fotovoltaica real instalada en España supera en 10,5 GW a la registrada por Red Eléctrica. Esta falta de transparencia genera incertidumbre en el sector, dificulta la planificación de la red y desincentiva la inversión.
8.4. Escasez de mano de obra cualificada
El rápido crecimiento de las instalaciones solares y de bombas de calor está chocando con una falta estructural de profesionales cualificados. La nueva Directiva de Eficiencia Energética de Edificios (EPBD) y la Reserva de Talentos de la UE incrementarán significativamente la necesidad de instaladores, mantenedores y técnicos especializados.
9. Conclusiones: una ventana de oportunidad que no podemos desaprovechar
La crisis geopolítica del Golfo Pérsico de septiembre de 2026 no es un episodio pasajero, sino la manifestación más aguda de una vulnerabilidad estructural que Europa arrastra desde la crisis de Ucrania. La guerra entre Estados Unidos e Irán, que comenzó el 28 de febrero, ha entrado en su séptimo mes y ha alcanzado un nivel de escalada sin precedentes. El bloqueo del estrecho de Ormuz ha elevado el crudo Brent a 98 dólares por barril, el gas TTF a 73 euros/MWh y la electricidad en España a picos de 253 euros/MWh.
Tres niveles de actuación convergen en la misma dirección:
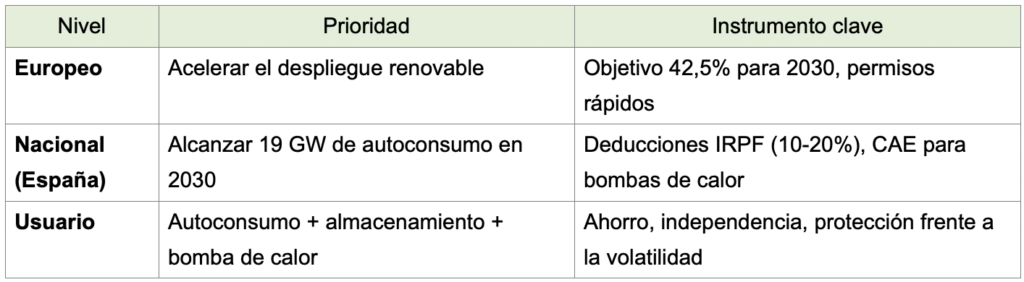
La combinación de fotovoltaica + baterías + bomba de calor no es una opción marginal, sino una respuesta sistémica a la nueva realidad geopolítica. Las cifras lo confirman: la diferencia entre el precio de la electricidad en horas solares y el resto del día —que en septiembre ha llegado a superar los 200 euros/MWh de diferencia— hace que la inversión sea económicamente imbatible. Las bombas de calor ya ahorran a Europa 9.700 millones de euros anuales en importaciones de GNL, y las baterías domésticas están en pleno crecimiento.
El acuerdo de Trump con Venezuela, que otorga a Washington el control de 17 yacimientos con 65.000 millones de barriles, añade una nueva variable al tablero energético global. Para Europa, refuerza la lección fundamental: la seguridad energética no se delega. Ni en Oriente Medio, ni en Venezuela, ni en ningún otro lugar. La única seguridad verdadera es la que se genera en los tejados, en las comunidades y en los hogares.
España tiene todos los ingredientes para liderar esta transformación: un recurso solar extraordinario, un marco normativo en evolución, un tejido industrial emergente y una ciudadanía cada vez más concienciada. Pero el tiempo apremia. La ventana de oportunidad abierta por la crisis actual no se cerrará; se estrechará.
El modelo “fotovoltaica + batería + bomba de calor“ es, hoy, la opción más racional para hogares, Estados y la Unión Europea en su conjunto. La pregunta ya no es si debemos hacerlo, sino con qué urgencia.
Referencias
- EFE, «Irán establecerá en los próximos días una ‘zona restringida’ fuera del estrecho de Ormuz», 7 de septiembre de 2026.
- EFE, «El brent sube el 0,7 % y se mantiene por encima de los 97 dólares el barril», 8 de septiembre de 2026.
- El Mundo, «Irán amplía su pulso militar con EEUU en el Golfo Pérsico», 7 de septiembre de 2026.
- CGTN, «EE. UU. e Irán se atacan mutuamente en el golfo Pérsico tras incidente con petroleros», 6 de septiembre de 2026.
- Xinhua, «Tres buques son desviados del estrecho de Ormuz tras recibir advertencia de CGRI iraní», 7 de septiembre de 2026.
- Diario Financiero, «EEUU e Irán escalan la guerra con sus mayores ataques contra petroleros», 7 de septiembre de 2026.
- El Boletín, «El petróleo Brent roza los 98 dólares tras nuevos ataques entre EEUU e Irán», 7 de septiembre de 2026.
- ForexClub, «¿El precio del gas europeo supera los 100 €/MWh?», 3 de septiembre de 2026.
- Las Provincias, «El precio de la luz se desboca este lunes: máximos de 253 €/MWh», 7 de septiembre de 2026.
- Las Provincias, «El precio de la luz vuelve a cambiar este martes 8 de septiembre», 8 de septiembre de 2026.
- La Primera, «Trump anuncia el control de más del 20 % del petróleo venezolano», 29 de agosto de 2026.
- Euronews, «Trump promete que EE.UU. ‘se quedará con todo’ el petróleo venezolano», 1 de septiembre de 2026.
- Bolsamanía, «El S&P 500 prolonga las caídas», 7 de septiembre de 2026.
- Expreso, «Venezuela aclara que mantiene ‘control y propiedad’ de su petróleo tras acuerdo con EE.UU.», 7 de septiembre de 2026.
- El Siglo de Torreón, «Catar dice que guerra de Irán causó caída del 90 % del suministro de GNL del golfo Pérsico», 7 de septiembre de 2026.
Autor: Marcos Carbonell Alemany