AleaSoft Energy Forecasting y Deloitte destacan la importancia de las previsiones de precios eléctricos a largo plazo para valorar los acuerdos, reducir la incertidumbre financiera y justificar las hipótesis ante los auditores.
Los contratos de tolling, los acuerdos de reparto de ingresos (revenue share) y los PPA híbridos con almacenamiento están adquiriendo relevancia como herramientas para financiar baterías y gestionar la exposición al mercado eléctrico. Sin embargo, estas fórmulas también plantean nuevos retos de valoración, financiación y contabilidad, que deben analizarse antes de formalizar los acuerdos.
Estas cuestiones centraron el webinar número 70 de AleaSoft Energy Forecasting, celebrado el 15 de octubre con la participación de Deloitte, presente por séptimo año consecutivo. Durante la sesión, los expertos subrayaron que disponer de previsiones fiables de precios eléctricos a largo plazo resulta fundamental para calcular el valor de los contratos y respaldar las hipótesis utilizadas ante los auditores.
Nuevas fórmulas contractuales para rentabilizar las baterías
El desarrollo del almacenamiento está impulsando estructuras contractuales que complementan los PPA tradicionales. Estas fórmulas permiten aprovechar la flexibilidad de las baterías, modificar los perfiles de entrega de energía y distribuir los ingresos y riesgos entre propietarios, operadores y compradores.
Según los datos expuestos por Deloitte, los PPA de tipo swap para instalaciones fotovoltaicas se ofrecen actualmente a precios de entre 22 €/MWh y 25 €/MWh, un nivel que reduce la rentabilidad de los proyectos.
Una de las alternativas para facilitar la financiación es el tolling agreement. Mediante este contrato, el propietario cede al optimiser la gestión completa de la batería a cambio de un precio fijo. Al convertirse en un ingreso contratado, el flujo económico reduce la exposición al riesgo de mercado y permite a las entidades financieras calcular el endeudamiento que puede soportar el proyecto.
Deloitte presentó como ejemplo una batería de 100 MW y cuatro horas de duración, asociada a una planta fotovoltaica de 140 MWp. Con un contrato de tolling de 70.000 euros por MW durante diez años, las necesidades de capital propio se reducen de 142 millones a 86 millones de euros. La rentabilidad del equity se sitúa en el 10,0%, frente al 10,2% del escenario merchant financiado exclusivamente con capital propio.
Otra opción es el revenue share, que distribuye entre las partes los ingresos generados por la batería. El acuerdo puede incorporar un ingreso mínimo garantizado, conocido como floor, que ofrece protección al propietario y le permite beneficiarse de los ingresos adicionales cuando el rendimiento supera ese umbral.
También están apareciendo los day-ahead swaps, vinculados directamente a los precios del mercado diario, y los contratos de storage as a service, en los que la remuneración depende de la disponibilidad del sistema de almacenamiento.
Los PPA híbridos, por su parte, combinan generación renovable y baterías para desplazar parte de la producción solar desde las horas centrales del día hacia periodos con precios más elevados. Esta modificación del perfil de entrega permite aspirar a un precio contractual superior al de una instalación fotovoltaica sin almacenamiento.
En el caso analizado por Deloitte, con precios de PPA de entre 32 €/MWh y 41 €/MWh, la rentabilidad del capital propio oscila entre el 8,7% y el 10,2%. El precio debe alcanzar al menos los 40 €/MWh para igualar la rentabilidad de los otros escenarios evaluados.
El tratamiento contable depende de las condiciones de cada acuerdo
La clasificación contable de estos contratos depende de sus cláusulas, de los mecanismos de liquidación y del control que se ejerza sobre el activo. Por ello, dos acuerdos vinculados al almacenamiento pueden recibir tratamientos diferentes, aunque respondan a una finalidad económica similar.
Álvaro Osés Lainez, Manager de Treasury Advisory en Deloitte, explicó que los PPA deben distinguirse, en primer lugar, entre físicos y financieros.
Un PPA físico que no incluya cláusulas take or pay ni opcionalidad puede contabilizarse como un contrato de ejecución, reconociendo los ingresos conforme se suministra la energía. En cambio, un PPA financiero liquidado por diferencias presenta las características de un instrumento derivado conforme a la NIIF 9, por lo que debe reconocerse en el balance y valorarse a valor razonable.
La forma de contabilizar los cambios de valoración también tiene consecuencias para los resultados empresariales. Si el derivado no está designado como instrumento de cobertura, las variaciones de valor se registran en la cuenta de pérdidas y ganancias y pueden generar volatilidad. Cuando se aplica la contabilidad de coberturas, los cambios se contabilizan en el patrimonio neto y repercuten en los resultados cuando las ventas de energía cubiertas llegan a la cuenta de pérdidas y ganancias.
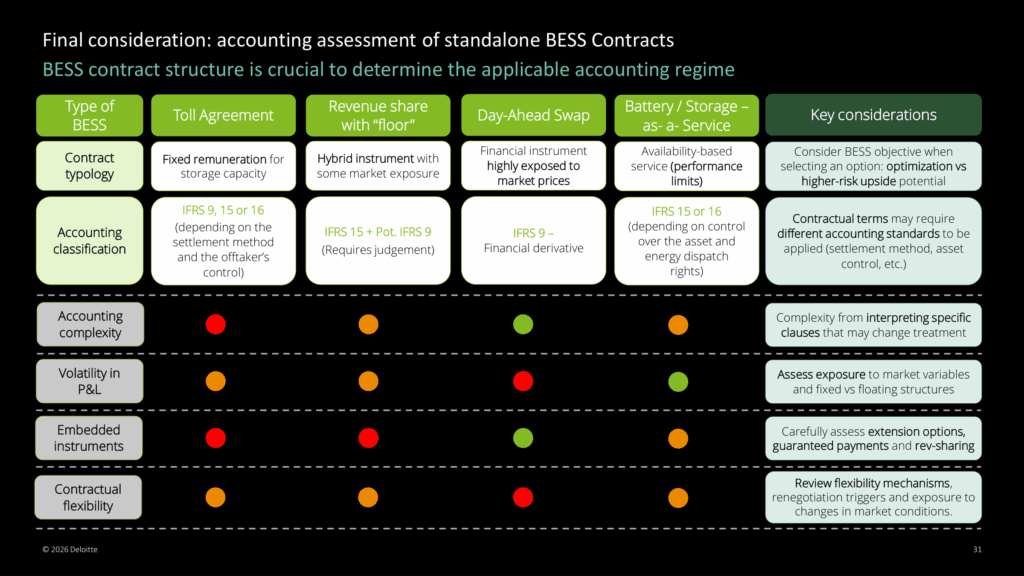
En los contratos de almacenamiento, las particularidades de cada modalidad determinan las normas que pueden resultar aplicables:
- Day-ahead swaps: presentan características de derivados financieros y se rigen por la NIIF 9.
- Revenue share con ingresos mínimos garantizados: constituye un instrumento híbrido que puede requerir la aplicación de la NIIF 15 y, parcialmente, de la NIIF 9.
- Tolling agreements: su clasificación depende de los mecanismos de liquidación y de quién mantiene el control del activo.
- Storage as a service: es necesario determinar si el acuerdo corresponde a una prestación de servicios, bajo la NIIF 15, o a un arrendamiento, sujeto a la NIIF 16.
Los pagos garantizados, las opciones de extensión y los derechos de operación de la batería también pueden modificar la clasificación contable.
Analizar los contratos antes de firmarlos para evitar riesgos
Deloitte recomendó incorporar el análisis contable y de valoración desde las primeras fases de negociación. Una vez firmado el acuerdo, las partes no pueden modificar retroactivamente sus términos para cumplir las condiciones necesarias para aplicar la contabilidad de coberturas.
La firma aconseja realizar esta evaluación internamente o recurrir a un consultor especializado antes de formalizar el contrato. De lo contrario, una empresa podría llegar al cierre del ejercicio con un day-ahead swap que consideraba sin relevancia contable y encontrarse con la exigencia del auditor de valorarlo.
Si no resulta posible aplicar la contabilidad de coberturas, las variaciones de valor del contrato pueden trasladarse a pérdidas y ganancias, generando una volatilidad financiera que no se había contemplado durante la negociación.
Las previsiones de precios a largo plazo, fundamentales para valorar los contratos
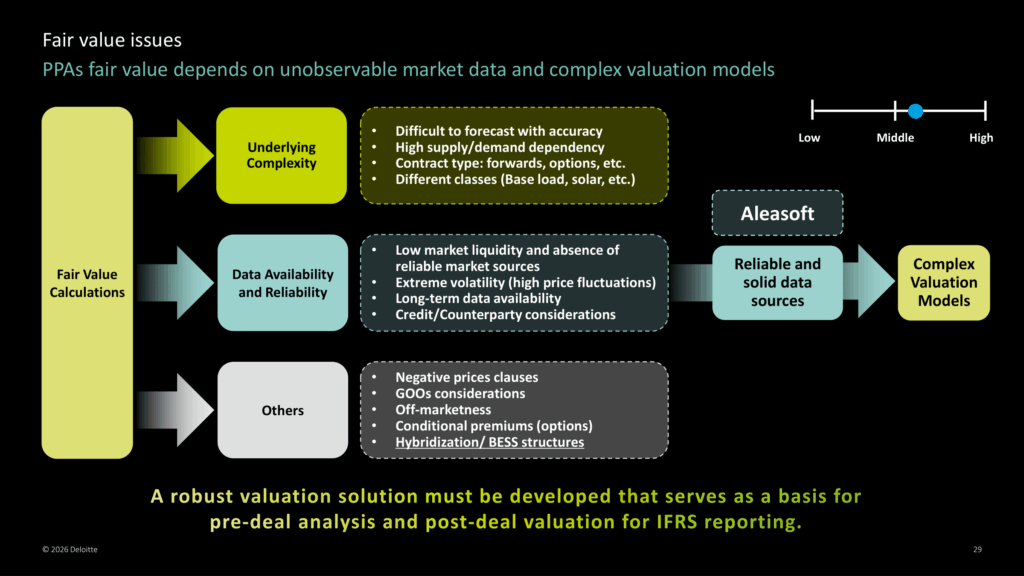
La valoración a valor razonable de los PPA y los contratos de baterías requiere modelos complejos y datos de mercado que no siempre son observables directamente. Deloitte identificó varios factores que dificultan este proceso: la escasa liquidez de los mercados de futuros, los episodios de volatilidad extrema, la disponibilidad de información a largo plazo, el riesgo de contraparte, las cláusulas de precios negativos y las estructuras contractuales que incorporan baterías.
Ante estas dificultades, Álvaro Osés destacó la necesidad de disponer de fuentes de información fiables y consistentes. En este contexto, señaló las curvas de precios horarios y mensuales de AleaSoft Energy Forecasting como referencias utilizadas por auditores y otros revisores para justificar la valoración de estos instrumentos.
Según explicó, estas previsiones constituyen prácticamente el principal dato de entrada tanto para valorar derivados como para estimar los flujos de caja de los modelos financieros.
Durante la mesa de análisis, Oriol Saltó i Bauzà, Associate Partner en AleaSoft, incidió en que la estimación de los ingresos futuros de una batería exige simular su funcionamiento sobre distintos escenarios de precios a largo plazo.
La rentabilidad del almacenamiento depende de los precios horarios de cada jornada y de los ciclos de operación realizados el día anterior. Por ello, calcular los ingresos multiplicando un diferencial de precios esperado por un número fijo de ciclos no refleja adecuadamente el funcionamiento del activo.
Los ingresos contratados facilitan la financiación del almacenamiento
Las entidades financieras mantienen una posición conservadora ante los proyectos de baterías, en parte por la falta de operaciones anteriores que permitan utilizarlas como referencia. En este contexto, los ingresos contratados adquieren especial importancia para justificar la financiación.
El tolling, el revenue share con un ingreso mínimo garantizado y los PPA híbridos se perfilan como alternativas para respaldar las inversiones en capacidad de almacenamiento. AleaSoft señala 2026 como el año en que la potencia instalada de baterías empieza a crecer con rapidez.
La disponibilidad de previsiones robustas de precios eléctricos y el análisis anticipado de las consecuencias financieras y contables de cada acuerdo son factores importantes para gestionar los riesgos y fundamentar las decisiones de inversión.
AleaGreen y AleaStorage, herramientas para analizar la rentabilidad de las baterías
AleaGreen, la división de AleaSoft Energy Forecasting especializada en previsiones a largo plazo, proporciona curvas de precios de los mercados eléctricos con granularidad horaria. Estas permiten estudiar la evolución futura de los precios y los perfiles horarios, variables que condicionan el valor de la generación renovable y del almacenamiento.
Sus previsiones se utilizan para fundamentar la valoración de PPA, contratos asociados a baterías y carteras de activos energéticos.
La metodología de AleaSoft, desarrollada a lo largo de 27 años de experiencia, combina inteligencia artificial, modelos econométricos, series temporales y análisis del equilibrio de los mercados. La consistencia de los resultados y la posibilidad de justificar las hipótesis de mercado facilitan su incorporación a los modelos financieros y su revisión durante las auditorías.
Por su parte, AleaStorage, la división especializada en almacenamiento de energía, estima los ingresos de baterías independientes (stand-alone) y de sistemas hibridados con renovables mediante simulaciones de su funcionamiento bajo distintos escenarios de precios a largo plazo.