Europa se encuentra ante una gran disyuntiva; necesitamos energía, pero no tenemos fuentes tradicionales y el desarrollo de las energías limpias no puede garantizarnos a corto-medio plazo todas nuestras necesidades. Queremos dejar de depender del carbón, gas y petróleo, para ello debemos electrificar toda nuestra economía; transportes, climatización, producción, etc. pero somos incapaces de generar esa energía únicamente con renovables, con el problema de su generación intermitente. Pero ¿cómo dejar de depender de terceros países? ¿cómo evitar que problemas en el golfo pérsico u otros sitios nos afecte?
1. Introducción: el dilema que la guerra ha hecho explícito
La ofensiva militar conjunta de Estados Unidos e Israel contra Irán, iniciada el 28 de febrero de 2026, ha devuelto a Europa a una realidad incómoda: su modelo energético sigue siendo nuestro talón de Aquiles geopolítico. La pregunta que subyace no es meramente académica: ¿le interesa a Europa que EEUU e Israel se impongan a Irán, perpetuando la hegemonía del dólar y la influencia de las multinacionales americanas? ¿O sería más beneficioso un desenlace que limite el poder estadounidense y favorezca un orden multipolar?
La respuesta, como suele ocurrir en geopolítica, no es binaria. Pero los acontecimientos de marzo de 2026 han obligado a Bruselas a enfrentarse a una realidad estructural: Europa observa el conflicto desde la banda, sin capacidad para influir en su desarrollo, mientras sus costes energéticos se disparan y su vulnerabilidad queda expuesta.
Lo que comenzó como una operación aérea dirigida contra el líder supremo iraní, Alí Jamenei, se ha transformado en un conflicto prolongado que ha puesto a prueba la resiliencia energética y la cohesión política de Europa.
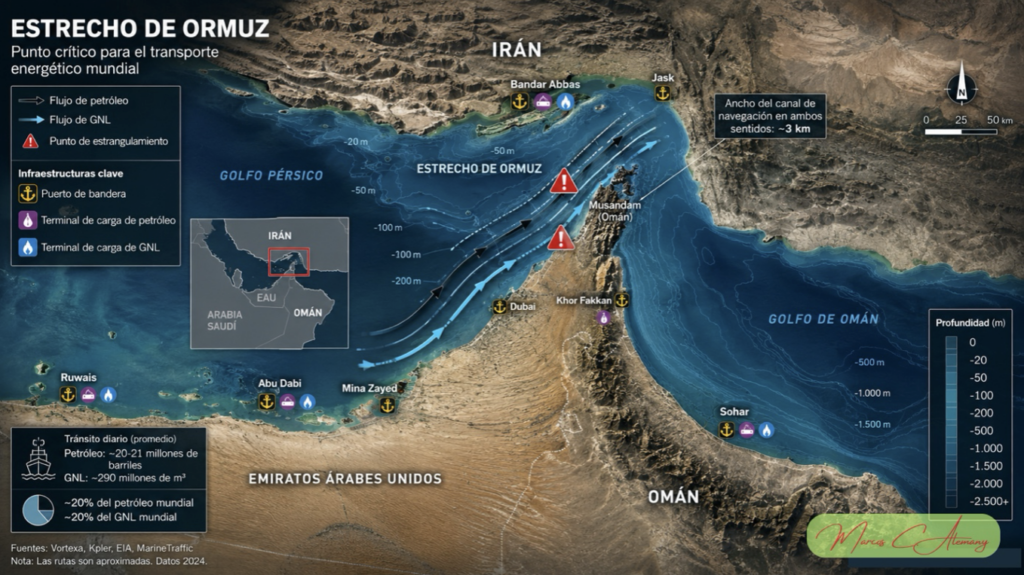
El estrecho de Ormuz, por donde transita aproximadamente el 25% del comercio marítimo mundial de petróleo y el 20% del GNL, permaneció bloqueado por Irán desde el 28 de febrero hasta mediados de junio. Durante 108 días, Europa observó desde la banda cómo sus costes energéticos se disparaban y su vulnerabilidad estructural quedaba expuesta sin remedio. Y el problema aún no ha terminado.
2. La guerra de Oriente Medio: el factor de disrupción energética
2.1. El estrecho de Ormuz como punto de estrangulamiento
El estrecho de Ormuz, por donde transita más del 20% del comercio mundial de petróleo y GNL, se ha convertido en el epicentro de una crisis de suministro con consecuencias directas para Europa. Irán está atacando deliberadamente buques tanque, las primas de seguro se han disparado y la estabilidad de la ruta es hoy más incierta que nunca.
Las consecuencias trascienden el precio del crudo. Fertilizantes, productos químicos y bienes estratégicos dependen de esta ruta marítima. Como advirtió el ministro de Asuntos Exteriores de Polonia, Radosław Sikorski, cualquier interrupción prolongada en Ormuz incrementará los precios del petróleo, con efectos directos sobre la economía europea y, de manera crítica, sobre la guerra en Ucrania.
El conflicto se inició el 28 de febrero de 2026 con una serie de bombardeos aéreos de Estados Unidos e Israel contra Irán. La operación, denominada por el Pentágono «Operación Furia Épica», tenía como objetivo declarado destruir las capacidades nucleares y de misiles de Irán. El asesinato del ayatolá Alí Jamenei, de 86 años, se convirtió en el detonante de una crisis de proporciones regionales.
En represalia, Irán lanzó ataques con misiles y drones contra Israel, bases militares estadounidenses en la región y estados del Golfo Pérsico aliados de Washington. El Cuerpo de la Guardia Revolucionaria Islámica emitió advertencias prohibiendo el paso por el estrecho, abordó y atacó buques mercantes y colocó minas marinas. Del 13 de abril al 29 de mayo de 2026, Estados Unidos bloqueó simultáneamente los puertos iraníes.
El 18 de abril, Irán declaró formalmente el cierre del estrecho de Ormuz, una decisión que mantuvo hasta la firma del Memorando de Islamabad y el consiguiente alto al fuego. El 11 de junio, Teherán declaró cerrado el estrecho, aunque Washington señalaba que algunos buques comerciales seguían cruzando.
Las consecuencias han sido devastadoras. La Media Luna Roja ha documentado al menos 555 civiles iraníes muertos. El conflicto se ha extendido más allá de las fronteras de Irán: Irán ha atacado bases estadounidenses en Jordania, Bahréin y Kuwait, mientras Israel ha intensificado su invasión del Líbano.
2.2. Europa, espectadora y damnificada
La respuesta europea al conflicto ha sido, en palabras del director del EUISS, Steven Everts, un ejercicio de «shock, escepticismo y refugio en debates de principios». Mientras los misiles cruzaban el cielo de Oriente Próximo, Bruselas convocaba reuniones de emergencia para el lunes siguiente.
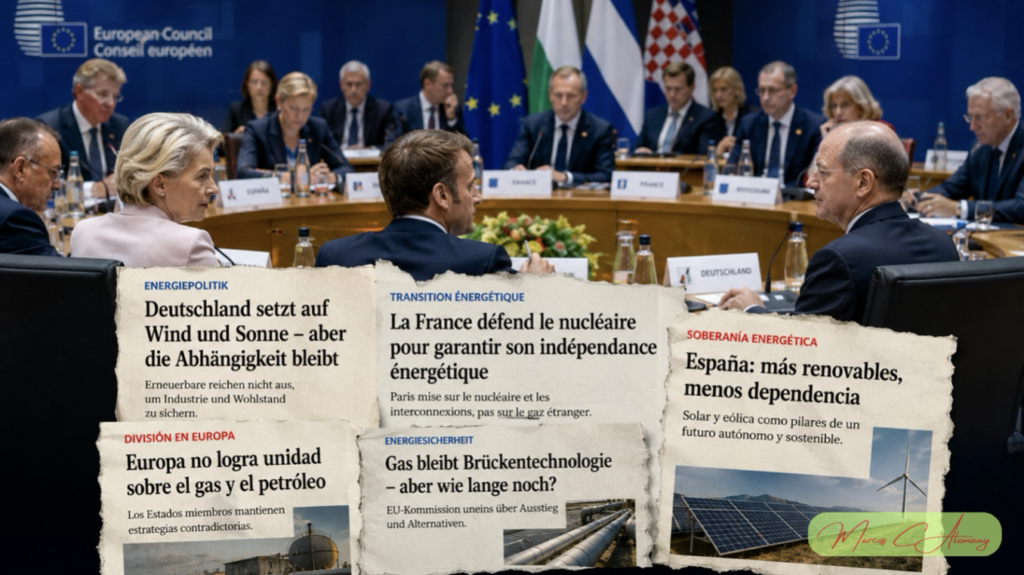
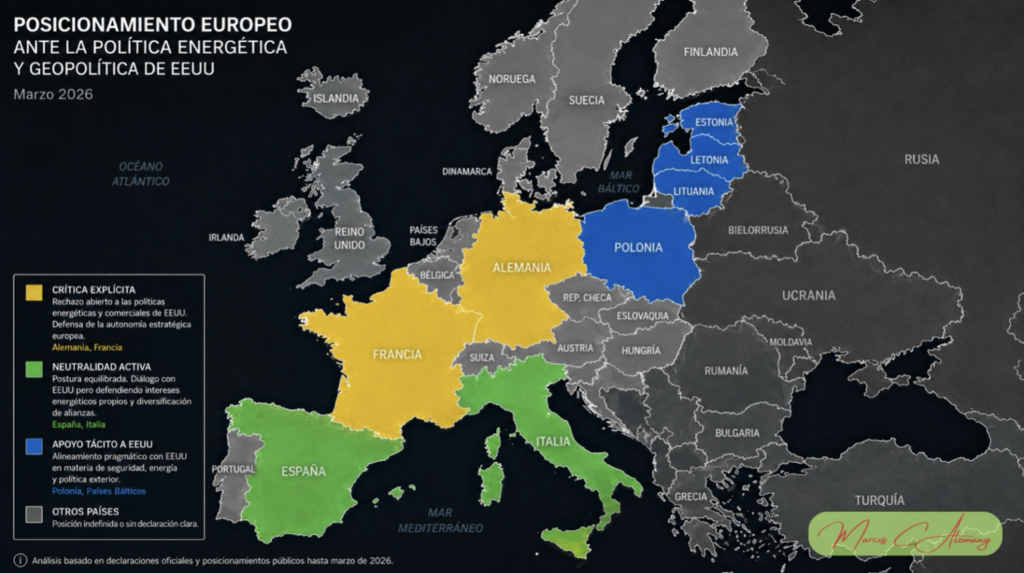
La UE no fue consultada antes del ataque, no participa en las operaciones militares y, lo que es más revelador, ni siquiera tiene una posición común sobre la legalidad o conveniencia de la intervención. Mientras España calificaba la guerra de «ilegal» y rechazaba el uso de sus bases, Francia desplegaba el portaaviones Charles de Gaulle en la región, y Alemania permitía el uso de la base de Ramstein. La división interna es la norma, no la excepción.
España calificó la guerra de «ilegal» y rechazó el uso de sus bases. Francia, por su parte, desplegó el portaaviones Charles de Gaulle en la región y el presidente Emmanuel Macron calificó los ataques como un «estallido de guerra» que «conlleva graves consecuencias para la paz y la seguridad internacionales». Alemania permitió el uso de la base de Ramstein; el secretario de Defensa estadounidense, Pete Hegseth, lanzó un dardo a los «aliados tradicionales» que «se retuercen las manos y se rasgan las vestiduras mientras dudan y titubean sobre el uso de la fuerza».
El resultado es el de siempre: Europa habla con múltiples voces, ninguna de las cuales es escuchada en las capitales que realmente deciden.
3. El coste de la dependencia: análisis de los intereses en juego
La guerra desatada por Estados Unidos e Israel contra Irán no es un conflicto lejano para Europa. Es un catalizador que ha hecho explícitas las fragilidades estructurales del modelo de seguridad, energía y autonomía económica europeo. Comprender los intereses en juego requiere desagregar el análisis en cuatro dimensiones interrelacionadas: la dependencia militar-estratégica, la vulnerabilidad energética, los costes económicos-financieros y las fracturas políticas internas.
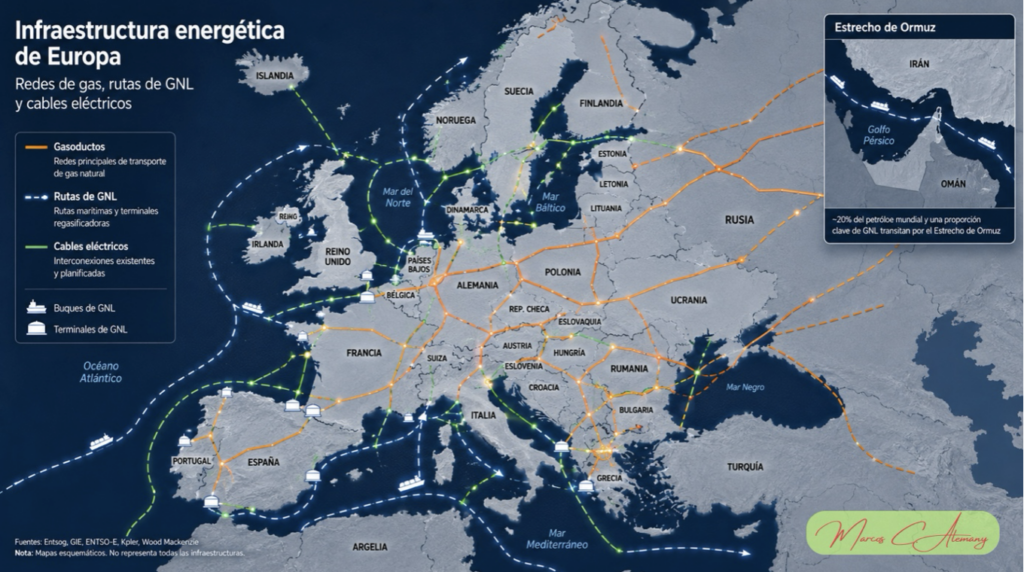
3.1. La dependencia energética: del gas ruso al gas estadounidense
El dato más revelador de 2026 lo proporciona el Instituto de Economía Energética y Análisis Financiero (IEEFA): Estados Unidos suministrará dos tercios de las importaciones europeas de GNL en 2026. En 2025, esa cifra ya era del 57%. Y la proyección es aún más alarmante: para 2028, el 80% del GNL que importe Europa procederá de Estados Unidos.
El IEEFA ha sido contundente en su diagnóstico: «El cambio en Europa del gas por gasoducto al GNL tenía como objetivo garantizar la seguridad del suministro y la diversificación. Sin embargo, las interrupciones causadas por la guerra en Oriente Medio y la excesiva dependencia del GNL estadounidense demuestran que el plan europeo ha fracasado en ambos aspectos». La analista principal de energía para Europa del IEEFA, Ana Maria Jaller-Makarewicz, lo ha expresado sin ambages: «El GNL se ha convertido en el talón de Aquiles de la estrategia de seguridad energética de Europa».
Los números son elocuentes. Seis países europeos han tomado de Estados Unidos más del 70% de su GNL entre enero y marzo de 2026: Alemania (89%), Croacia (87%), Reino Unido (81%), Países Bajos (77%), Polonia (75%) y Grecia (73%). Europa ha gastado aproximadamente 117.000 millones de euros en importaciones de GNL estadounidense desde 2022.
La pregunta que nadie formula abiertamente pero que subyace en todos los análisis es: ¿qué garantías tiene Europa de que ese suministro no será utilizado como palanca de presión política por una administración estadounidense que ya ha amenazado con aranceles, ha cuestionado la soberanía danesa sobre Groenlandia y considera a la UE «adversaria» en su Estrategia de Seguridad Nacional?
3.2. El precio del gas: volatilidad y vulnerabilidad
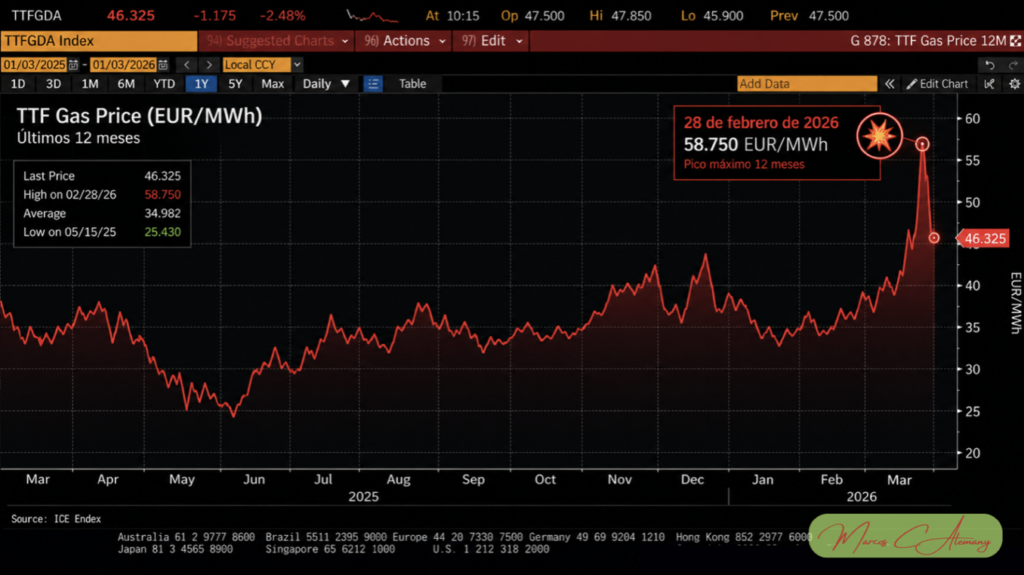
El precio del gas natural europeo (TTF) se duplicó en las primeras 24 horas tras el inicio de los ataques. A lo largo del conflicto, la volatilidad ha sido la norma. A principios de junio de 2026, los futuros de TTF se mantenían por debajo de los 50 €/MWh, fluctuando entre 48 y 49 €/MWh. El 10 de junio se registró el precio máximo del mes: 49,9 €/MWh. Sin embargo, a finales de junio, tras la normalización del tráfico marítimo y un acuerdo provisional de distensión de 60 días entre Estados Unidos e Irán, el TTF cotizaba en torno a los 40 €/MWh.
Pero la calma es frágil. Las reservas de gas europeo se situaban a mediados de junio en torno al 47% de su capacidad, muy por debajo del 56,2% registrado en el mismo período del año anterior. Los analistas advierten que Europa podría alcanzar solo el 70% de llenado de sus reservas para finales de octubre, frente al 80% que consideran los funcionarios europeos.
El analista de Bloomberg Javier Blas ha señalado que, aunque Europa probablemente evitará un repunte brusco de los precios, la situación sigue siendo delicada. Las interrupciones en el suministro desde Oriente Medio han sido compensadas parcialmente por otros proveedores: en mayo de 2026, los suministros de GNL desde países del Golfo Pérsico se redujeron en casi 9.000 millones de metros cúbicos, pero los suministros fuera del Golfo aumentaron un 20% interanual
3.3. La brecha estratégica: ambición geopolítica versus capacidad operativa
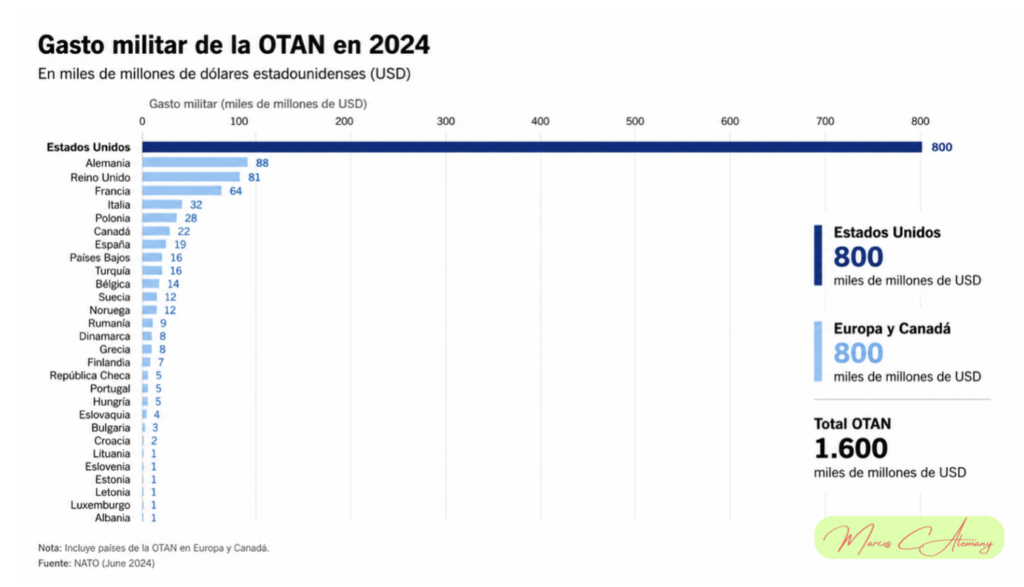
La ofensiva militar contra Irán, lanzada el 28 de febrero de 2026, ha dejado al descubierto una verdad incómoda que los analistas del Instituto de Estudios de Seguridad de la Unión Europea (EUISS) han sintetizado con precisión: existe una brecha fundamental entre la ambición geopolítica de Europa y su capacidad operativa real.
En escenarios de alta intensidad militar, la OTAN sigue siendo el único marco capaz de coordinar capacidades operativas, inteligencia compartida y despliegues rápidos a gran escala. La Unión Europea, a pesar de los avances institucionales de los últimos años —Cooperación Estructurada Permanente (PESCO), Fondo Europeo de Defensa—, carece de una estructura de mando operativa comparable y de fuerzas militares plenamente integradas.
Esta realidad se traduce en una dependencia estructural que pocos responsables políticos están dispuestos a nombrar en voz alta: sin el paraguas de seguridad estadounidense —que incluye disuasión nuclear y superioridad logística—, la capacidad de Europa para ejercer influencia militar en crisis como la de Irán sería prácticamente nula. Mientras Washington marca el ritmo de la escalada y coordina las respuestas militares, Bruselas se limita a emitir llamamientos diplomáticos a la contención.
La paradoja es reveladora: cuanto más necesita Europa demostrar su autonomía estratégica, más evidencia su dependencia operativa del aliado americano.
3.4. La tercera vía: autonomía estratégica como imperativo
La conclusión de los analistas del EUISS es clara: Europa no debe elegir entre un bando u otro, sino invertir en dejar de depender de ambos. La cuestión no es si EEUU o Irán ganan la guerra, sino si Europa consigue construir las bases de su propia seguridad energética.
El presidente del Consejo Europeo, António Costa, lo expresó con contundencia: «La energía significa seguridad. Debemos construir nuestra propia capacidad para producir nuestra propia energía, porque es la única manera de estar seguros«.
3.5. Los intereses energéticos en juego
La crisis de Ormuz ha actuado como un electroshock sobre una realidad que la UE prefería no enfrentar. El estrecho de Ormuz canaliza más del 20% del comercio mundial de petróleo y GNL, y su bloqueo por parte de Irán como respuesta a los ataques estadounidenses-israelíes ha tenido consecuencias inmediatas y devastadoras.
El precio del gas natural europeo (TTF) se duplicó en veinticuatro horas tras el inicio de los ataques y el consiguiente bloqueo iraní. Este no es un fenómeno transitorio. Es la manifestación más visible de una dependencia que Europa creía haber resuelto tras la crisis de Ucrania, pero que simplemente ha cambiado de origen.
El análisis de The National Interest es esclarecedor: Europa redujo drásticamente su dependencia del gas ruso en los últimos tres años, pero ese vacío lo ha llenado fundamentalmente Estados Unidos. En la actualidad, las importaciones de GNL estadounidense constituyen el 57% de las necesidades energéticas europeas. La UE se comprometió a importar 250.000 millones de dólares en gas natural y tecnología nuclear como parte del acuerdo comercial firmado con Estados Unidos el año pasado.
La pregunta que nadie formula abiertamente pero que subyace en todos los análisis es: ¿qué garantías tiene Europa de que ese suministro no será utilizado como palanca de presión política por una administración estadounidense que ya ha amenazado con aranceles, ha cuestionado la soberanía danesa sobre Groenlandia y considera a la UE «adversaria» en su nueva Estrategia de Seguridad Nacional?
3.6. El frente financiero: el euro, el dólar y el coste de la dependencia monetaria
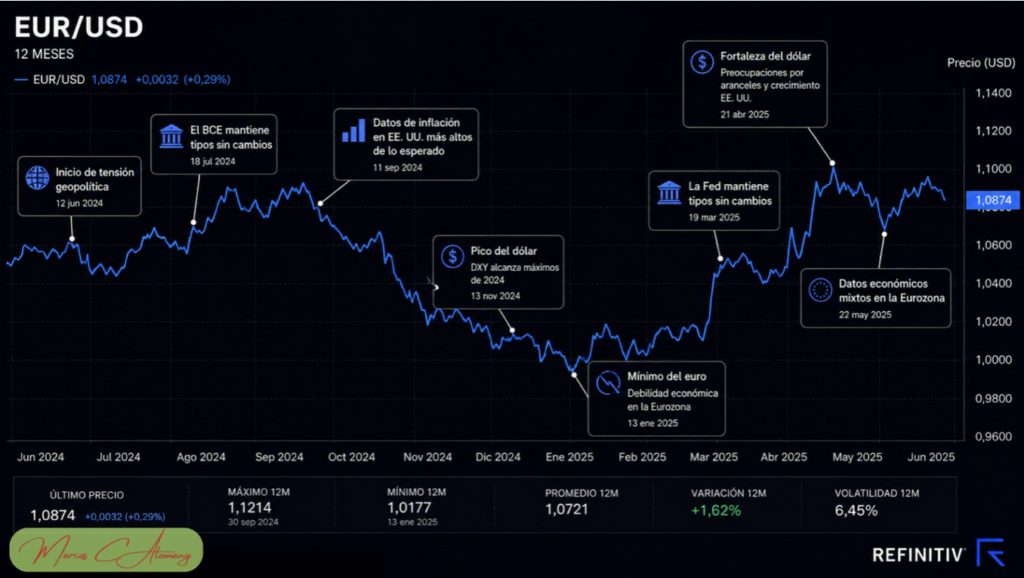
El conflicto ha reabierto un debate que parecía superado: el de la hegemonía del dólar y su coste para Europa. La combinación de incertidumbre geopolítica y políticas económicas erráticas por parte de la administración Trump ha generado una debilidad sostenida del dólar frente al euro.
En apariencia, un euro fuerte podría interpretarse como una ganancia para Europa. Sin embargo, la realidad es más compleja. Un estudio de KfW, el banco de desarrollo alemán, advierte que una apreciación continuada del euro reduce el crecimiento del PIB de la eurozona hasta en 0,4 puntos porcentuales, al encarecer las exportaciones europeas en los mercados internacionales. Alemania, cuya economía depende de las exportaciones en un 47-50% de su PIB, es particularmente vulnerable.
Pero el riesgo no es solo económico. Como señala la KfW, «la actual presión sobre el dólar es posiblemente un signo de una pérdida gradual de su papel global. Los tipos de cambio son menos un precio técnico y más una señal política«. Y aquí reside el dilema estratégico para Europa: ¿aprovechar esta coyuntura para impulsar un mayor papel internacional del euro, como pretende el Banco Central Europeo con el euro digital y los eurobonos? ¿O contenerse para no generar una confrontación con Washington que podría tener consecuencias impredecibles?
Las voces dentro del propio BCE están divididas. Mientras algunos abogan por aprovechar la ventana de oportunidad, Isabel Schnabel advierte que una mayor relevancia global del euro debe ganarse económicamente, «no emitiendo deuda pública conjunta».
3.7. Fragmentación política: la UE como suma de voluntades divergentes
La crisis de Irán ha evidenciado, una vez más, la dificultad de la Unión Europea para construir una posición común. Como resume el análisis del Carnegie Endowment, «la reacción de Europa a la guerra en Irán ha sido desunida y tímida, muy lejos de su anterior papel protagonista en la diplomacia con Teherán».
La fragmentación adopta al menos tres formas:
En primer lugar, la divergencia en la percepción de amenazas. Para los países del este de Europa, Rusia sigue siendo la prioridad absoluta. Para los estados del sur, el foco está en el Mediterráneo, el Sahel y, ahora, Oriente Próximo. Esta pluralidad de percepciones hace prácticamente imposible construir una estrategia común.
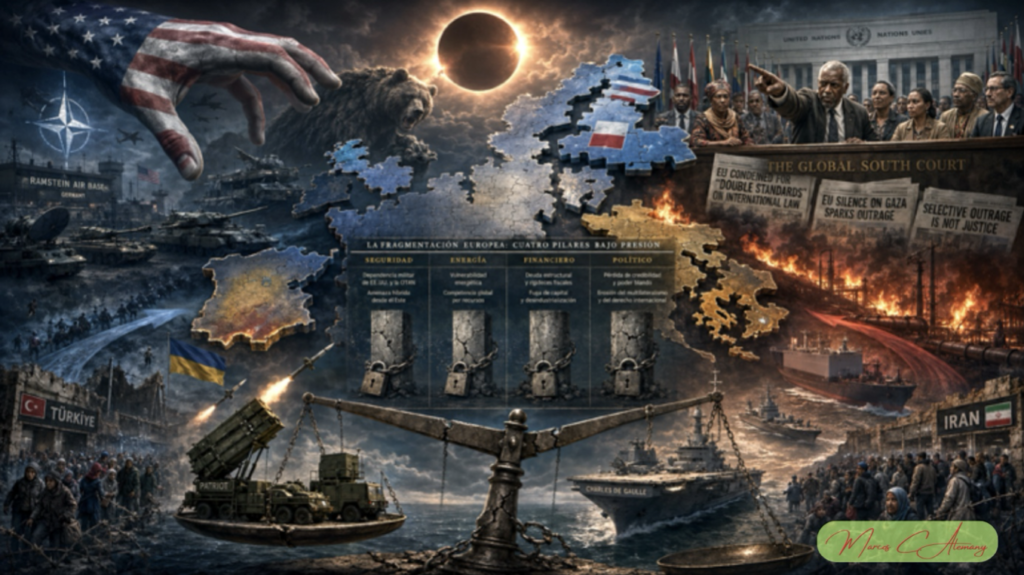
En segundo lugar, la división en la valoración del papel de Estados Unidos. Mientras España calificaba la guerra de «ilegal» y negaba el uso de sus bases para operaciones militares, Francia desplegaba el portaaviones Charles de Gaulle en la región y Alemania permitía el uso de la base de Ramstein. La declaración del canciller alemán, Friedrich Merz, de que «recordar el derecho internacional es irrelevante» y que Europa debe dejar de ser tan crítica con la conducta estadounidense, refleja una posición que otros estados miembros rechazan frontalmente.
En tercer lugar, la ausencia de una voz única que pueda ser reconocida como interlocutora por las partes. Como señala Tarja Cronberg, antigua presidenta de la delegación del Parlamento Europeo para Irán, «los iraníes han perdido la confianza en la UE como líder en la implementación del JCPOA (acuerdo nuclear), y la nueva Estrategia de Seguridad de Estados Unidos considera a la UE como adversaria». El resultado es que Europa ha pasado de ser un actor central en la diplomacia con Irán a ser un espectador irrelevante.
3.8. El coste de oportunidad: lo que Europa arriesga en esta guerra
Más allá de los costes inmediatos, existe un coste de oportunidad menos visible pero igualmente significativo. La guerra en Oriente Próximo compite por recursos militares, atención política y capacidad financiera con otros frentes que Europa considera estratégicos.
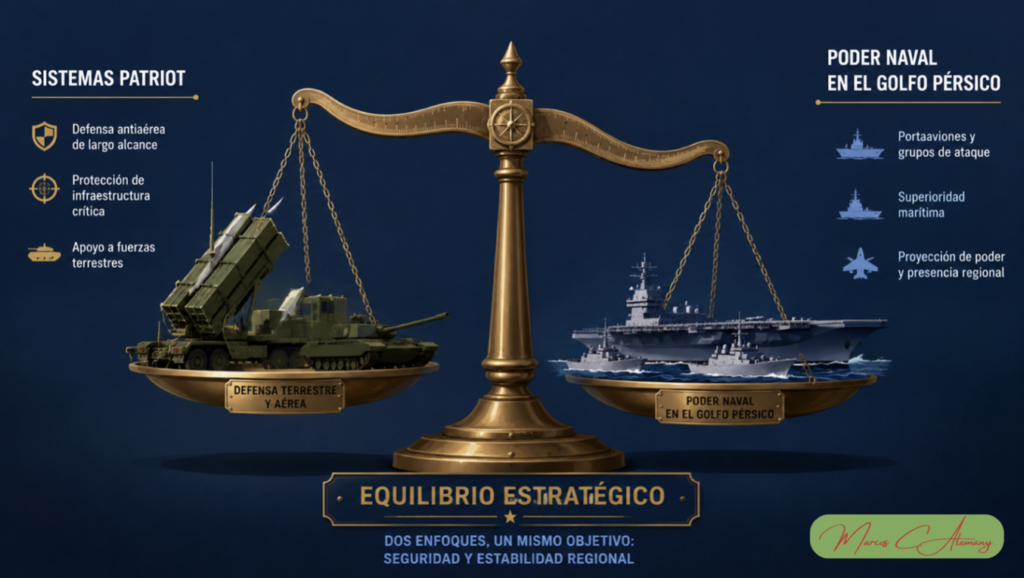
El más evidente es Ucrania. Como ha advertido la Alta Representante de la UE para Asuntos Exteriores, Kaja Kallas, la guerra en Oriente Próximo amenaza con desviar recursos militares esenciales, especialmente sistemas de defensa aérea Patriot y otros interceptores, que son necesarios tanto en Ucrania como para proteger los flancos sur de la OTAN. La decisión de Washington de priorizar sus activos en el Golfo deja a Ucrania, y a Europa, en una posición más vulnerable frente a Rusia.
Además, la guerra amenaza con reabrir el frente migratorio. Turquía ya ha activado planes de contingencia ante un posible flujo de refugiados desde Irán y países vecinos. Una nueva crisis migratoria tendría consecuencias políticas explosivas en un continente donde el tema sigue siendo un eje de fractura interna.
3.9. El riesgo reputacional: la erosión de la credibilidad europea
Finalmente, existe un coste que los analistas del European Leadership Network han calificado como el más dañino a largo plazo: la erosión de la credibilidad de Europa como defensora del orden internacional basado en reglas.
La Unión Europea basa su identidad en la defensa del derecho internacional, la multilateralidad y la resolución pacífica de conflictos. Sin embargo, su respuesta a la guerra de Irán ha sido, en palabras de Sahil V. Shah, «alarmantemente inconsistente». La retórica se ha centrado más en las represalias iraníes que en los ataques que desencadenaron la escalada. Pocos gobiernos europeos han abordado claramente la legalidad o la conveniencia de lo que parece una guerra de elección.
Este doble rasero —denunciar las violaciones del derecho internacional cuando las comete Rusia, pero permanecer ambiguos cuando las comete Estados Unidos— tiene consecuencias profundas. Como señala Jane Kinninmont, directora ejecutiva de la Asociación de Naciones Unidas en el Reino Unido, «es un problema para países que simultáneamente dicen defender el derecho internacional y lo mencionan constantemente como algo positivo, sin ser capaces de decir qué significa realmente«.
El riesgo es que Europa quede atrapada entre dos fuegos: percibida por el Sur Global como cómplice de las violaciones occidentales del derecho internacional, y por Washington como un aliado incómodo e insuficientemente comprometido.
Síntesis: los intereses europeos en perspectiva
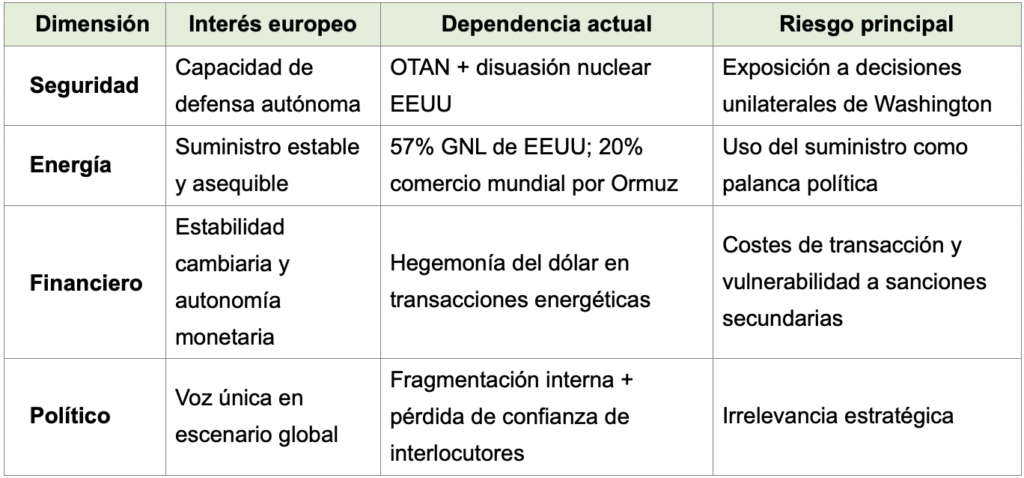
La conclusión que extraen los analistas del EUISS es contundente: la arquitectura de seguridad europea sigue estando en transición. La cuestión no es si Europa necesita mayor autonomía, sino si está dispuesta a asumir los costes políticos, financieros e institucionales que dicha autonomía conlleva.
En otras palabras, el coste de la dependencia no es solo económico. Es también el coste de seguir siendo un espectador en lugar de un jugador, de reaccionar a las crisis en lugar de prevenirlas, de aplicar principios con selectividad y erosionar así la propia credibilidad en la que se fundamenta el proyecto europeo.
La guerra de Irán es, en este sentido, un espejo incómodo. Refleja una Europa que aún no ha decidido qué quiere ser cuando sea mayor. Y mientras no lo decida, seguirá pagando el precio de su indefinición en forma de vulnerabilidad energética, dependencia militar y pérdida de influencia global.
4. La respuesta estructural: nuclear y renovables como binomio de soberanía
4.1. El giro estratégico de Bruselas
La guerra de Oriente Medio ha actuado como catalizador de un cambio de paradigma que ya venía gestándose. En la Cumbre de Energía Nuclear celebrada en París el 10 de marzo de 2026, la presidenta de la Comisión Europea, Ursula von der Leyen, pronunció unas palabras que marcan un antes y un después: «Esta reducción en la proporción de nuclear fue una elección. Creo que fue un error estratégico para Europa dar la espalda a una fuente de energía fiable, asequible y de bajas emisiones».
Von der Leyen, que formaba parte del gobierno alemán que impulsó el apagón nuclear tras Fukushima, reconocía así el error estratégico de una década de políticas que han dejado a Europa expuesta. Alemania cerró sus últimas centrales en 2023; el canciller Friedrich Merz ha calificado también esa decisión como un «grave error estratégico».
La cuota de nuclear en el mix energético europeo ha caído del 25% hace una década a aproximadamente el 15% en 2026.
4.2. La nueva estrategia de pequeños reactores modulares (SMR)
La respuesta concreta de la Comisión se ha materializado en la Estrategia Europea para Pequeños Reactores Modulares (SMR), presentada el 16 de marzo de 2026. Sus elementos clave son:
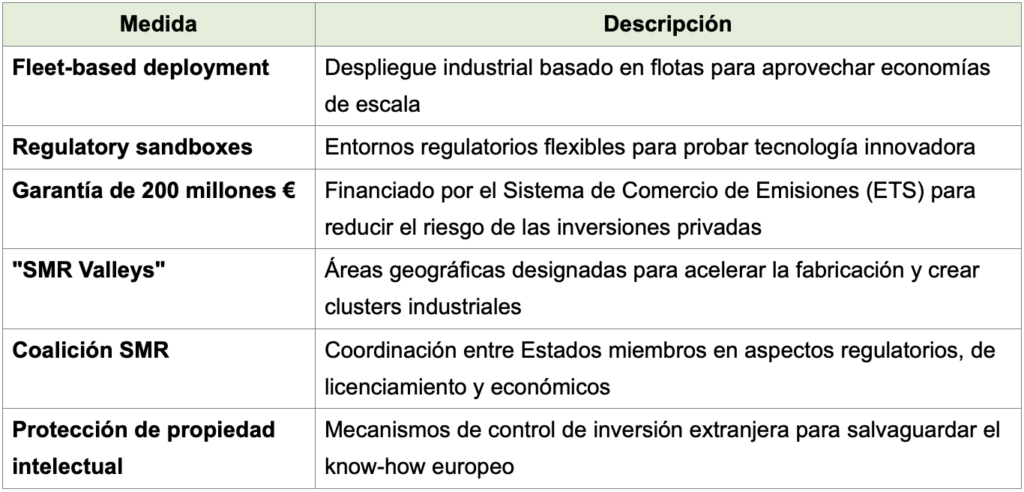
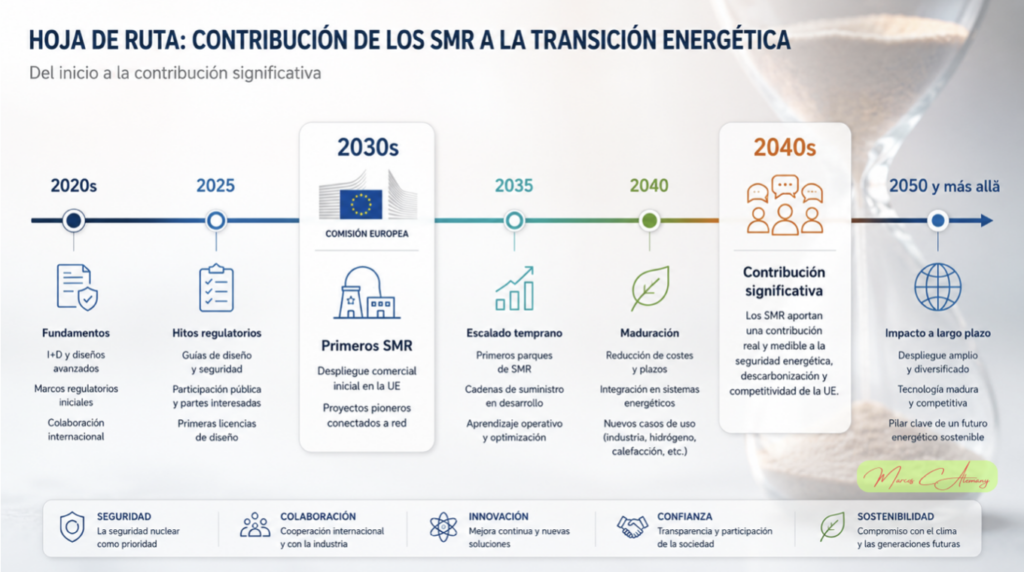
Objetivo: que los primeros SMR estén operativos en Europa a principios de la década de 2030.
Las proyecciones de la Comisión estiman que la capacidad total de SMR en la UE podría alcanzar entre 17 GW y 53 GW en 2050, destinados no solo a generación eléctrica sino también a calor industrial, producción de hidrógeno y suministro a centros de datos.
La inversión necesaria para el conjunto del sector nuclear (incluyendo extensión de vida de reactores existentes y nueva gran capacidad) asciende a 241.000 millones de euros hasta 2050.
4.3. Potencial de despliegue y necesidades de inversión
Las proyecciones de la Comisión, recogidas en el Programa Indicativo Nuclear (PINC), estiman que la capacidad total de SMR en la UE podría alcanzar entre 17 GW y 53 GW en 2050, destinados no solo a generación eléctrica sino también a calor industrial, producción de hidrógeno y suministro a centros de datos.
La inversión necesaria para el conjunto del sector nuclear (incluyendo extensión de vida de reactores existentes y nueva gran capacidad) asciende a 241.000 millones de euros hasta 2050.
4.4. Por qué la combinación nuclear-renovables es superior
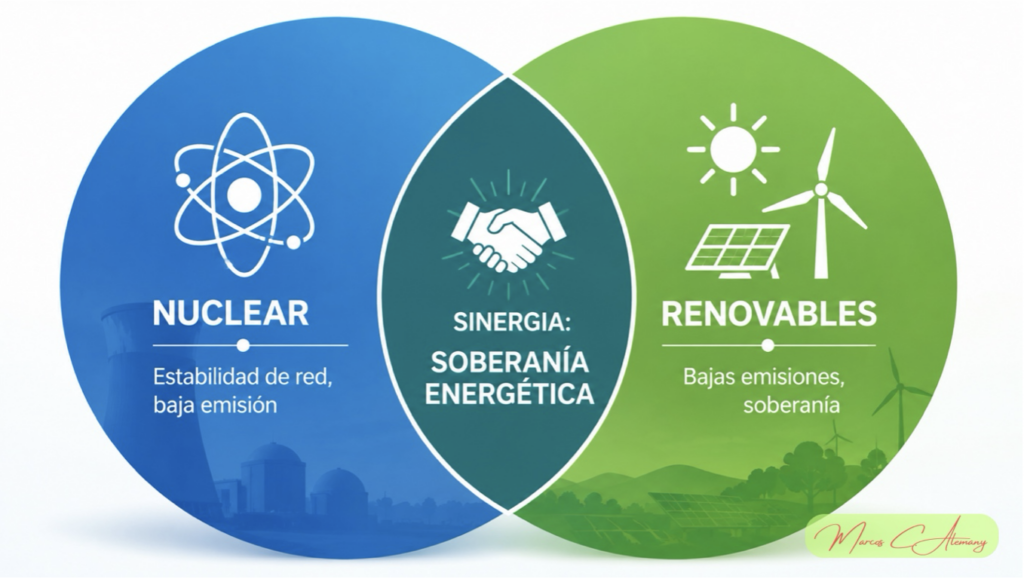
El argumento de Von der Leyen en París fue técnicamente preciso: no se trata de elegir entre nuclear o renovables, sino de combinarlas para construir el sistema energético óptimo.
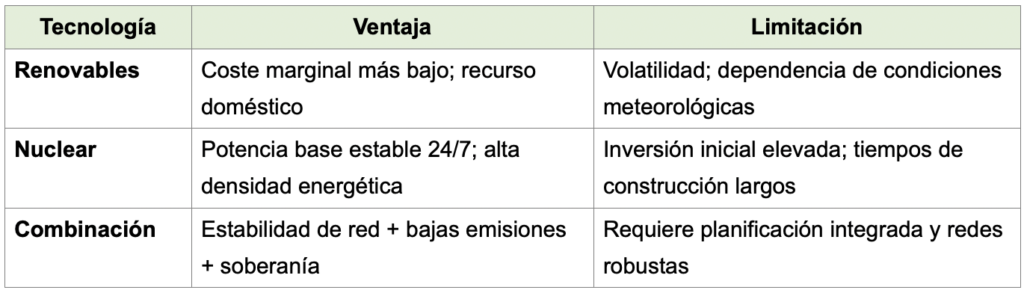
Francia, que genera aproximadamente el 65% de su electricidad con nuclear y exporta excedentes, ejemplifica las ganancias en independencia que puede lograr un país con apuesta nuclear consistente.
4.5. El contexto global: la carrera tecnológica está en marcha
La Comisión es consciente de que no compite sola. Simultáneamente a la presentación de la estrategia europea, Estados Unidos y Japón anunciaban una inversión conjunta de 40.000 millones de dólares para desarrollar SMR en Tennessee y Alabama con tecnología GE Vernova Hitachi.
Como señaló Von der Leyen: «La carrera tecnológica nuclear está en marcha. Pero Europa tiene todo lo necesario para liderar. Contamos con medio millón de trabajadores altamente cualificados en el sector nuclear —muchos más que Estados Unidos y China—. Lideramos la innovación mundial en reactores modulares».
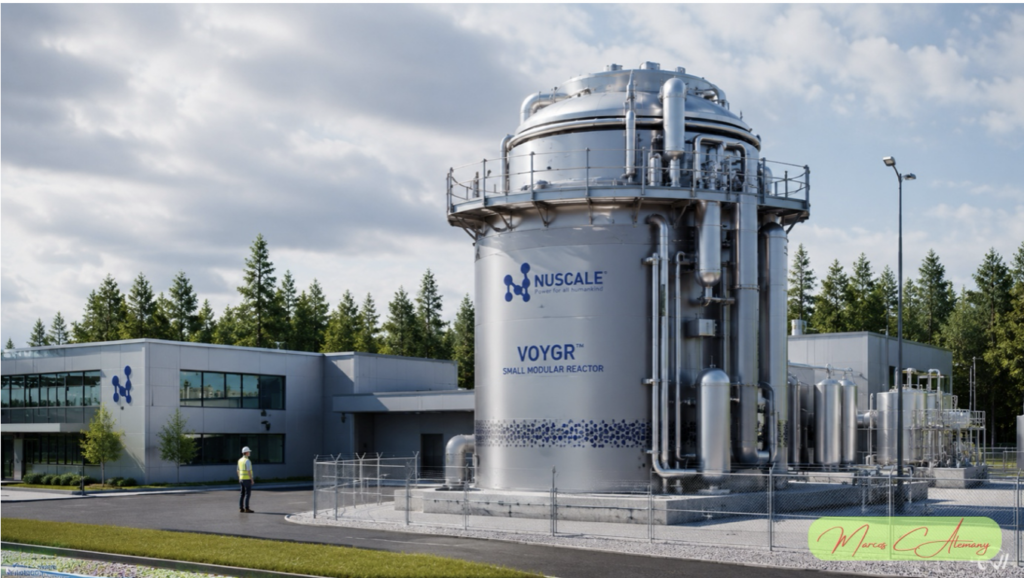
El mercado de reactores modulares pequeños se estima en 6.970 millones de dólares en 2026. Actualmente, hay 3 reactores SMR en operación, 3 en construcción y 26 en fase de ingeniería básica.
5. Obstáculos persistentes: los desafíos de la apuesta nuclear europea
El giro estratégico de Bruselas hacia la nuclear —y especialmente hacia los pequeños reactores modulares (SMR)— no está exento de dificultades estructurales que amenazan con convertir la ambición en un espejismo. La propia Comisión Europea reconoce en su estrategia que la dispersión de esfuerzos entre Estados miembros conduce a “duplicación de inversiones, cronogramas de licenciamiento más largos, capacidades de fabricación limitadas, mayores costes por unidad y una erosión de la confianza pública que dificultaría la atracción de inversión futura” . Este apartado analiza los principales obstáculos que Europa deberá superar para que su apuesta nuclear no quede en un anuncio sin concreción.
Ningún análisis honesto puede ignorar las dificultades:
- Gestión de residuos: sigue sin resolverse el almacenamiento geológico profundo a escala europea
- Aceptación social: Alemania, Austria y otros países mantienen una oposición arraigada
- Dependencias remanentes: Europa sigue importando uranio y tecnología de Rusia en algunos segmentos
- Madurez tecnológica: los SMR no cuentan aún con licencias de construcción en la UE
5.1. El desafío tecnológico: madurez insuficiente y heterogeneidad de diseños
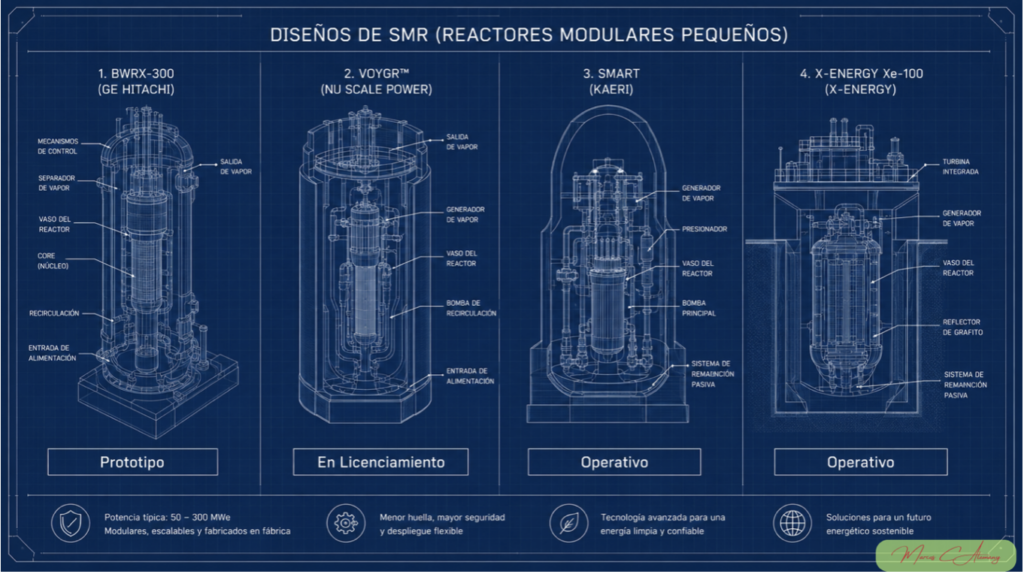
La principal dificultad técnica es que ningún concepto de SMR ha recibido aún una licencia de construcción en la Unión Europea. La mayoría de los diseños se encuentran en fases tempranas de desarrollo, sin haber completado los procesos de evaluación regulatoria que exige la normativa europea. El catálogo del OIEA enumera más de 70 diseños diferentes, de los cuales muchos no cumplen los requisitos de modularidad ni tienen expectativas reales de alcanzar la madurez comercial.
La heterogeneidad tecnológica tiene consecuencias profundas: desde reactores de agua ligera hasta reactores de sales fundidas, cada tecnología requiere cadenas de suministro, combustibles especializados e infraestructuras de gestión de residuos distintas. La promesa de reducción de costes mediante producción en serie solo es viable si se despliegan repetidamente un número limitado de diseños estandarizados.
El término “pequeños reactores modulares” es, en sí mismo, problemático por su falta de estandarización. El catálogo del Organismo Internacional de Energía Atómica (OIEA) enumera más de 70 diseños diferentes, de los cuales —según admite la propia agencia— muchos no cumplen los requisitos de modularidad ni tienen expectativas reales de alcanzar la madurez comercial. Esta heterogeneidad tiene consecuencias profundas:
- Diversidad tecnológica: los SMR abarcan desde reactores de agua ligera (la tecnología más madura) hasta reactores de gas de alta temperatura, reactores rápidos de espectro neutrónico y reactores de sales fundidas. Cada tecnología requiere cadenas de suministro, combustibles especializados (con diferentes niveles de enriquecimiento) e infraestructuras de gestión de residuos distintas .
- Ausencia de estandarización: la promesa de reducción de costes mediante producción en serie solo es viable si se despliegan repetidamente un número limitado de diseños estandarizados. Sin embargo, el panorama actual se caracteriza precisamente por la dispersión de enfoques tecnológicos y filosóficos de diseño .
- Dudas sobre la seguridad: contrariamente a lo que sugieren algunos desarrolladores, las evaluaciones técnicas más recientes indican que no puede afirmarse que los SMR alcancen un nivel de seguridad superior al de los reactores convencionales. Las zonas de planificación de emergencia seguirán siendo necesarias para la mayoría de los diseños, y el potencial de liberación de radiactividad no ha sido completamente evaluado. Las implicaciones de instalar múltiples reactores modulares en un mismo emplazamiento tampoco están resueltas.
Un dato revelador: el único proyecto de SMR en construcción fuera de Rusia y China —el GE-Hitachi BWRX-300 en Darlington (Canadá)— aún no ha comenzado a verter hormigón para la contención del reactor, y su coste estimado ya supera los 7.700 millones de dólares canadienses para una sola unidad.
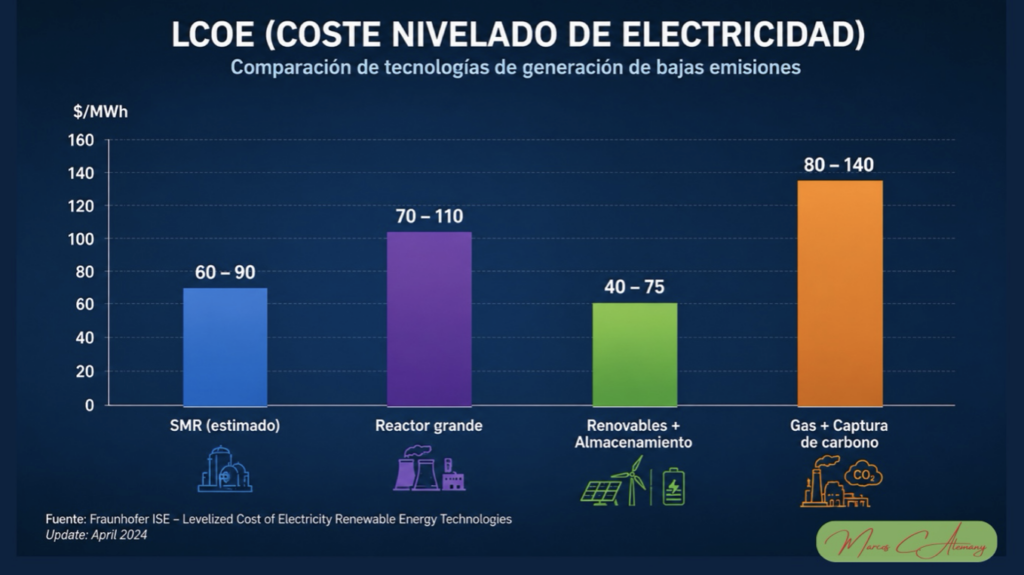
5.2. La barrera económica: costes inciertos y necesidad de subsidios masivos
El argumento económico a favor de los SMR es, en el mejor de los casos, especulativo. La historia de la industria nuclear es una historia de sobrecostes sistemáticos. Los cálculos más optimistas indican que serían necesarios cientos o miles de reactores del mismo diseño para alcanzar niveles de coste comparables a los de los reactores actuales.
El único proyecto de SMR en construcción fuera de Rusia y China —el GE-Hitachi BWRX-300 en Darlington (Canadá)— aún no ha comenzado a verter hormigón para la contención del reactor, y su coste estimado ya supera los 7.700 millones de dólares canadienses.
Los cálculos más optimistas indican que serían necesarios cientos o miles de reactores del mismo diseño, fabricante y capacidad para alcanzar niveles de coste comparables a los de los reactores actuales de agua ligera. Este volumen de despliegue es, cuando menos, improbable en el horizonte temporal de 2050.
La estrategia de la Comisión Europea reconoce implícitamente esta dificultad al movilizar mecanismos de financiación pública masiva:
- 2.000 millones de euros adicionales previstos para 2028 en el marco de InvestEU
- 750.000 millones de euros que el Banco Europeo de Inversiones (BEI) planea movilizar para proyectos de transición energética, de los cuales una parte se destinará a SMR
- 241.000 millones de euros de inversión total estimada para el conjunto del sector nuclear hasta 2050, según el Programa Indicativo Nuclear (PINC)
La crítica de las organizaciones ecologistas y de parte de la oposición política es que estos fondos podrían estar desviando recursos de soluciones probadas. Como señala Martin Günther, eurodiputado de Die Linke: “Cada euro que se invierte en SMR falta en el despliegue acelerado de energías renovables, en eficiencia energética, en soluciones de almacenamiento y en redes inteligentes —exactamente las tecnologías que ya hoy reducen emisiones y crean seguridad de suministro”.
El ministro de Medio Ambiente alemán, Carsten Schneider, añade un argumento adicional: “Si una tecnología de riesgo sigue dependiendo del dinero público después de tres cuartos de siglo y ya existen alternativas mejores, deberían extraerse las consecuencias. Gastar aún más dinero público en nuevos reactores de riesgo es algo que rechazo”.
5.3. La gestión de residuos: un problema no resuelto que se multiplica
Uno de los obstáculos más persistentes para la energía nuclear es la gestión de residuos de alta actividad, cuya radiotoxicidad se extiende durante cientos de miles de años. La apuesta por los SMR no resuelve este problema; en algunos aspectos, lo agrava.
La diversidad de tecnologías SMR generará tipos de residuos heterogéneos que requerirán infraestructuras especializadas. Los reactivos de sales fundidas, por ejemplo, producen flujos de residuos distintos a los de los reactores de agua ligera, y aún no existen soluciones industriales para su tratamiento.
La Comisión Europea ha puesto en marcha el programa EURAD-2 (European Joint Programme on Radioactive Waste Management), dotado con fondos comunitarios, para abordar estas cuestiones. Este programa incluye grupos de trabajo específicos sobre gestión de residuos de SMR, impacto del cambio climático en los almacenamientos geológicos y optimización de repositorios de alta actividad.
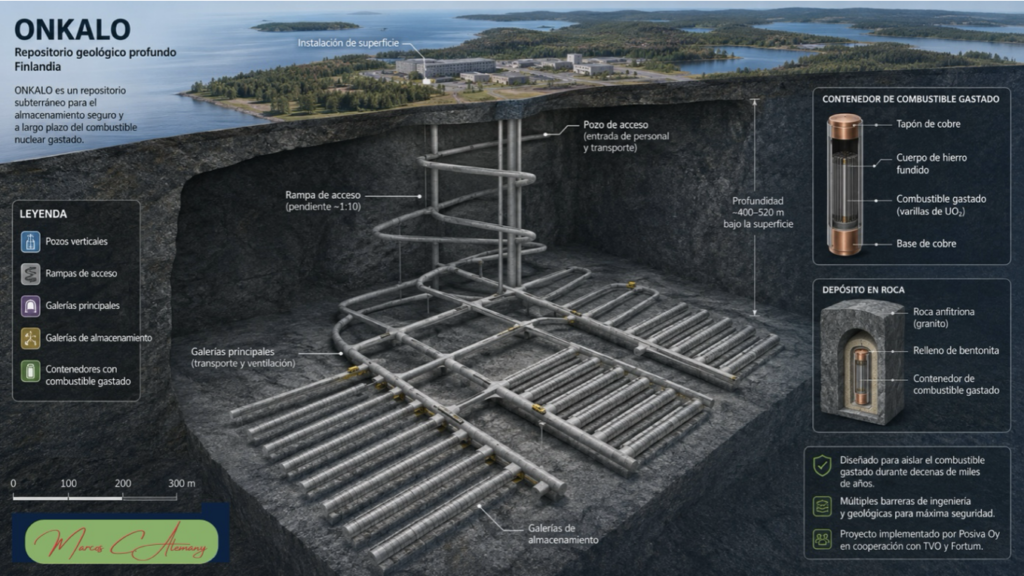
El avance más significativo procede de Finlandia, que se ha convertido en el referente mundial en gestión de residuos nucleares. Posiva Oy, la empresa finlandesa encargada de la gestión de residuos, está construyendo ONKALO, el primer repositorio geológico profundo para combustible gastado del mundo. Este proyecto, ubicado a más de 400 metros de profundidad en la roca cristalina de Olkiluoto, utilizará supercomputación para simular la evolución geoquímica del emplazamiento durante un millón de años.
Sin embargo, Finlandia es la excepción, no la regla. Ningún otro país europeo ha resuelto el emplazamiento definitivo de sus residuos de alta actividad. Alemania sigue sin ubicación para su repositorio definitivo, y Francia acumula combustible gastado en piscinas de almacenamiento temporal sin una solución permanente acordada. El problema político de los residuos —el clásico “en mi patio trasero no” (NIMBY, por sus siglas en inglés)— sigue sin resolverse en la mayoría de los Estados miembros.
5.4. Las fracturas políticas: una Europa dividida
La estrategia nuclear de la Comisión tropieza con un obstáculo político insalvable: la Unión Europea no tiene una posición común sobre la energía nuclear. La división es profunda y no muestra signos de convergencia.
El ministro alemán Carsten Schneider ha sido explícito: “Alemania es un país más seguro gracias al abandono de la energía nuclear. El consenso nuclear alcanzado hace 15 años ha beneficiado a nuestro país, no debemos ponerlo en riesgo a la ligera”. Alemania, que cerró sus últimas centrales en 2023, rechaza frontalmente la estrategia de Bruselas.
En las antípodas se sitúan países como Hungría, donde el 75% de la población apoya la energía nuclear (la cifra más alta de la UE), y Francia, donde el apoyo alcanza el 51%. La República Checa (56%) y Bulgaria (55%) completan el grupo de países donde la nuclear cuenta con respaldo mayoritario.
La Comisión ha intentado sortear este escollo mediante un mecanismo de “coaliciones de voluntarios”. Su estrategia propone que los Estados miembros interesados formen una “SMR Alliance” que armonice sus procedimientos de licenciamiento y permita el reconocimiento mutuo de autorizaciones, sorteando así el bloqueo de los países reticentes. Esta solución, aunque pragmática, tiene el inconveniente de profundizar la fragmentación de la política energética europea.
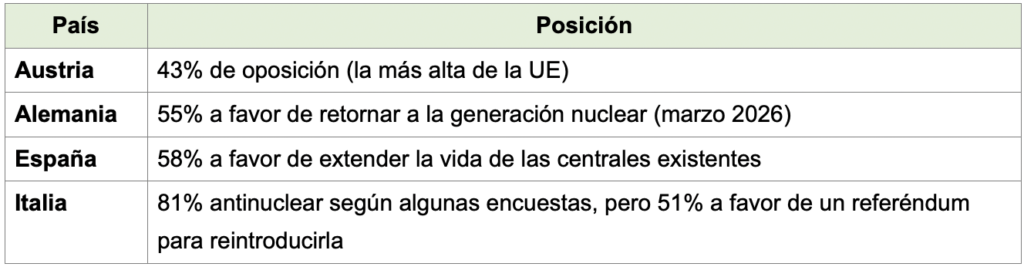
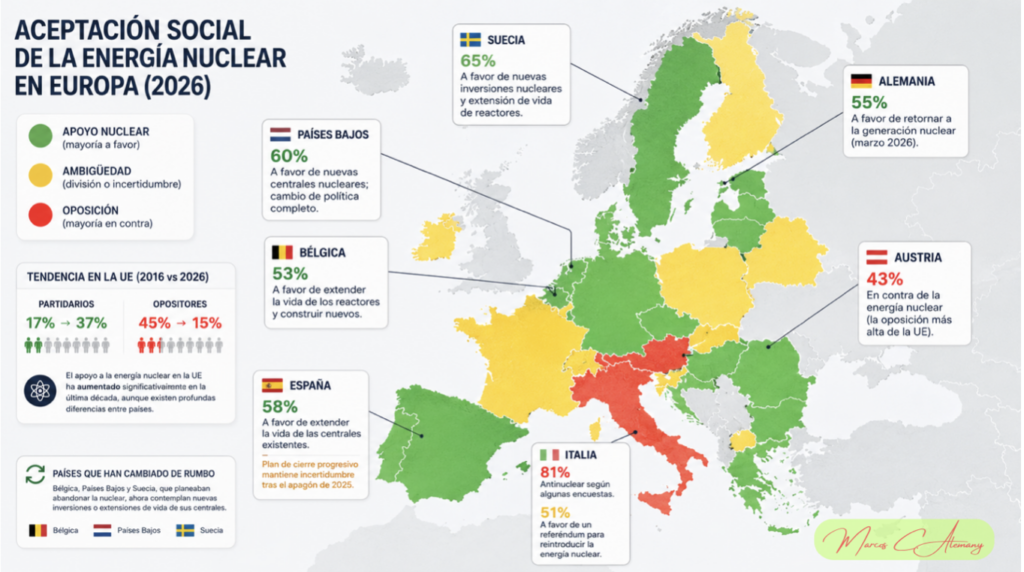
El mapa de la aceptación social muestra diferencias igualmente profundas. Mientras que en el conjunto de la UE el porcentaje de opositores a la nuclear ha caído del 45% en 2016 al 15% en 2026, y los partidarios han pasado del 17% al 37%, el panorama nacional es muy heterogéneo:
Bélgica, Países Bajos y Suecia, que hace unos años planeaban abandonar la nuclear, han revertido sus decisiones y ahora contemplan nuevas inversiones o extensiones de vida. España mantiene su plan de cierre progresivo, aunque su estabilidad es incierta tras el apagón masivo de 2025.
5.5. El escollo regulatorio: la falta de licencias y armonización
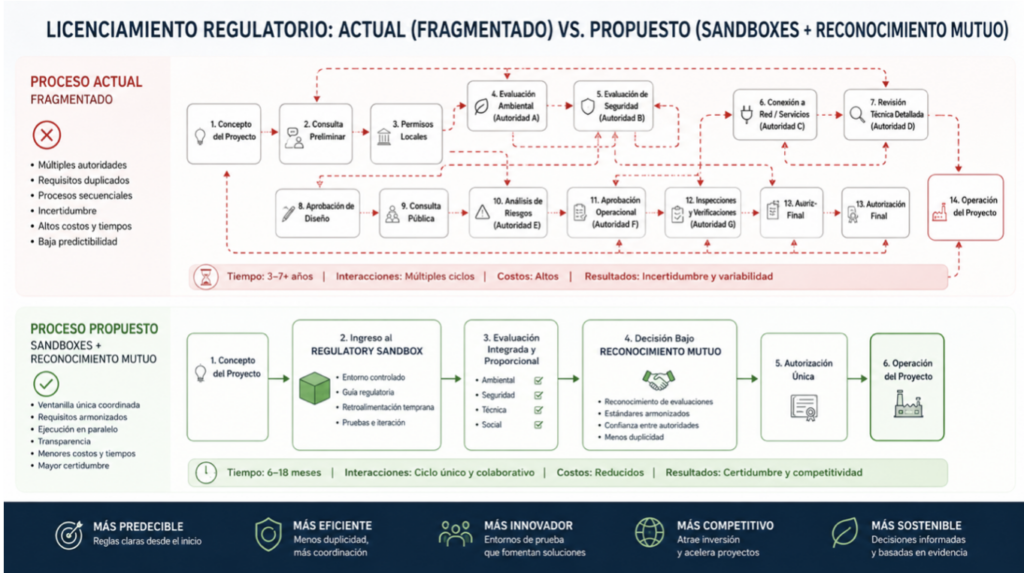
La estrategia de la Comisión reconoce que la fragmentación regulatoria es uno de los principales cuellos de botella. En la actualidad, ningún diseño de SMR ha completado el proceso de licenciamiento en la UE.
La Comisión propone dos instrumentos para superar este obstáculo:
- “Regulatory sandboxes” (arenas regulatorias): espacios donde las empresas puedan probar nuevos componentes bajo la supervisión conjunta de varios reguladores nacionales, acelerando la validación de tecnologías innovadoras.
- “SMR Valleys”: zonas geográficas designadas para la fabricación y ensamblaje de SMR, con procesos de aprobación acelerados y beneficios fiscales, en el marco del Net-Zero Industry Act.
Estas medidas, sin embargo, no resuelven la contradicción de fondo: la energía nuclear es competencia nacional, y la Comisión no tiene autoridad para imponer una armonización regulatoria que los Estados miembros no están dispuestos a aceptar.
5.6. El factor tiempo: ¿demasiado tarde para 2030?
El último obstáculo, quizás el más determinante, es el cronograma. Según las proyecciones de la Comisión, los primeros SMR podrían estar operativos a principios de la década de 2030. Esta estimación es considerada por los críticos como excesivamente optimista.
El informe de la Fundación Heinrich Böll concluye que “incluso bajo los cronogramas más optimistas, el despliegue comercial a escala llegaría demasiado tarde para contribuir de manera significativa a los objetivos climáticos de 2050”. La crítica es compartida por el eurodiputado Martin Günther: “Los SMR están en gran medida sin probar, son extremadamente caros e incluso según las estimaciones optimistas no podrán contribuir significativamente al suministro eléctrico hasta la década de 2040 —demasiado tarde para los desafíos que enfrentamos hoy”.
La Comisión es consciente de esta crítica y de la necesidad de actuar con rapidez para no perder la carrera tecnológica global. Su estrategia concluye con un tono de urgencia: “En el mercado global emergente de SMR, la UE debe actuar con urgencia para mantener su liderazgo, seguir siendo competitiva y continuar desarrollando nuevas tecnologías”.
5.7. Síntesis: el mapa de obstáculos
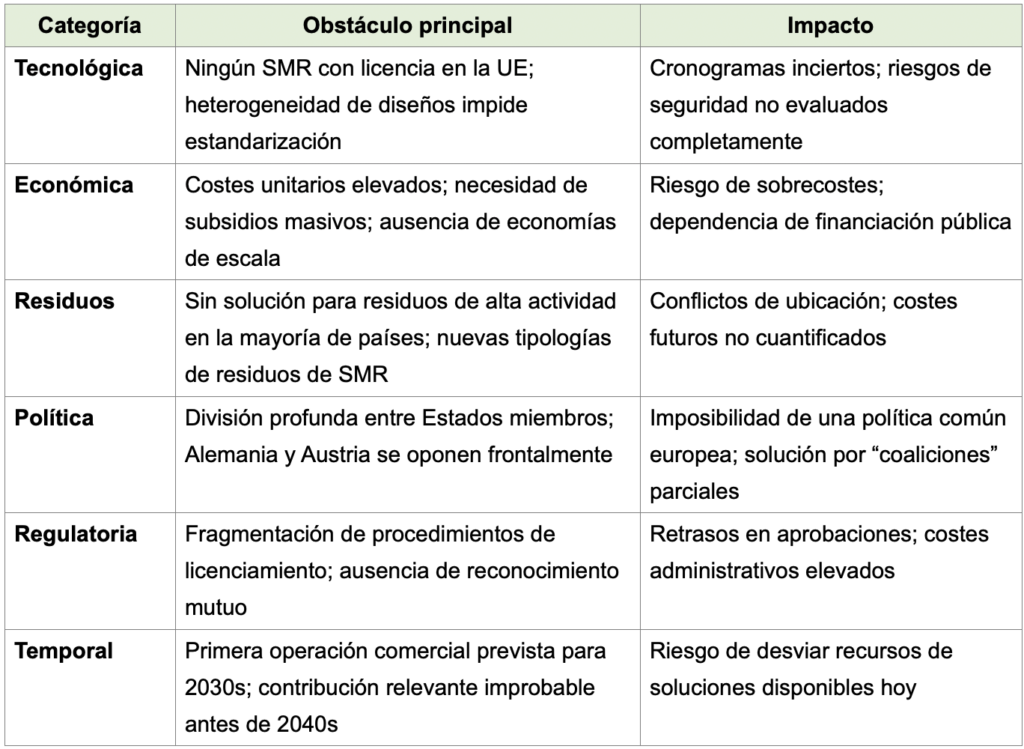
La conclusión que se desprende del análisis de estos obstáculos es que la estrategia nuclear europea, aunque ambiciosa, parte de una posición de debilidad estructural. La Comisión ha identificado correctamente las barreras —dispersión de esfuerzos, fragmentación regulatoria, ausencia de financiación coordinada— y ha propuesto instrumentos para abordarlas. Sin embargo, la implementación de estos instrumentos requiere un nivel de coordinación política y de inversión que la historia reciente de la UE no garantiza.
La pregunta no es si Europa puede desarrollar SMR. La pregunta es si puede hacerlo a tiempo para contribuir a los objetivos de descarbonización de 2050, y si el coste de oportunidad —los recursos que no se destinarán a renovables, almacenamiento y redes— será asumible en un contexto de urgencia climática y restricción presupuestaria.
6. Conclusiones: ¿puede Europa dejar de ser el tablero?
La guerra de Oriente Medio ha demostrado, una vez más, que la seguridad energética es el factor crítico de la autonomía estratégica europea. Mientras Europa dependa de combustibles fósiles importados, seguirá siendo un espectador vulnerable en lugar de un actor con capacidad de decisión.
El giro hacia la nuclear, con su componente de SMR y la apuesta simultánea por las renovables, representa un reconocimiento explícito de este error estratégico. Pero las declaraciones deben traducirse en hechos:
- Coherencia institucional: la Comisión debe garantizar que los Estados miembros alinean sus marcos regulatorios para permitir el despliegue transfronterizo.
- Movilización financiera: los 241.000 millones de euros estimados requieren apalancar capital privado, no solo fondos públicos.
- Gobernanza compartida: la propuesta de una «coalición SMR» de Estados miembros interesados puede sortear el bloqueo de los países reticentes.
- Visión de largo plazo: la energía nuclear no resuelve la crisis de 2026, pero es la única respuesta estructural para 2035 y más allá.
Como resume el EUISS: «No se gana un partido desde la banda». La cuestión para Europa no es si necesita mayor autonomía, sino si está dispuesta a asumir los costes políticos, financieros e institucionales que dicha autonomía requiere.
La guerra de Irán es un síntoma más de un mundo en transición hacia un orden post-hegemónico. Para Europa, la elección no es entre el dólar y el rial, entre Washington y Teherán. La elección es entre seguir siendo un tablero de juego ajeno o construir sus propias capacidades energéticas y militares para convertirse en jugador.
La respuesta, en marzo de 2026, sigue siendo incierta. Pero la dirección estratégica, por primera vez en décadas, parece clara.
Referencias clave
- EUISS (2026). War in the Middle East: What implications for the EU and the world?
- European Commission (2026). EU Strategy for Small Modular Reactors
- TVP World (2026). EU’s strategic autonomy gap laid bare by Iran crisis
- Euronews (2026). Is Europe going to be forced to return to nuclear energy?
- European Commission (2026). Speech by President von der Leyen at the Nuclear Energy Summit
- ESG Today (2026). EU’s Von der Leyen Says Turning Away from Nuclear Energy was a «Strategic Mistake»
- The Diplomat in Spain (2026). European Security Architecture amid Escalation in the Middle East
- CEPS (2026). Brussels is edging towards pragmatism over nuclear energy
- Tænketanken Europa (2026) (Think tanks) . EU SMR strategy: nuclear energy enters the industrial policy mainstream (Dinamarca)
- Euronews (2026). Brussels backs mini-nuclear power plants to secure low-carbon power
Autor: Marcos Carbonell Alemany