La asociación señala que la tramitación, la conexión a red y la rentabilidad determinarán el ritmo de despliegue del almacenamiento energético.
El almacenamiento energético con baterías en España podría alcanzar entre 6 y 8 GW de potencia instalada en 2030, frente a los cerca de 300 MW actualmente operativos, según las previsiones de la Asociación Empresarial de Pilas, Baterías y Almacenamiento Energético, AEPIBAL. La evolución del mercado dependerá de la tramitación de los proyectos, la disponibilidad de conexión a red y la rentabilidad de cada instalación.
AEPIBAL planteó estas estimaciones durante el webinar número 71 de AleaSoft Energy Forecasting, celebrado el 12 de noviembre. La sesión en español contó con la participación de Luis Marquina de Soto, presidente de la asociación.
Algunos de los principales ponentes confirmados
- Luis Marquina de Soto, presidente de la Asociación Empresarial de Pilas, Baterías y Almacenamiento Energético, AEPIBAL.
España cuenta con alrededor de 300 MW de almacenamiento con baterías en funcionamiento, una capacidad que AEPIBAL espera duplicar antes de que finalice 2026. Las solicitudes de acceso y conexión de proyectos stand-alone e hibridados suman cerca de 37 GW.
Para 2030, la asociación contempla escenarios de entre 3,5 y 8 GW. El escenario central se sitúa entre 6 y 8 GW, con una capacidad de almacenamiento próxima a los 17,5 GWh.
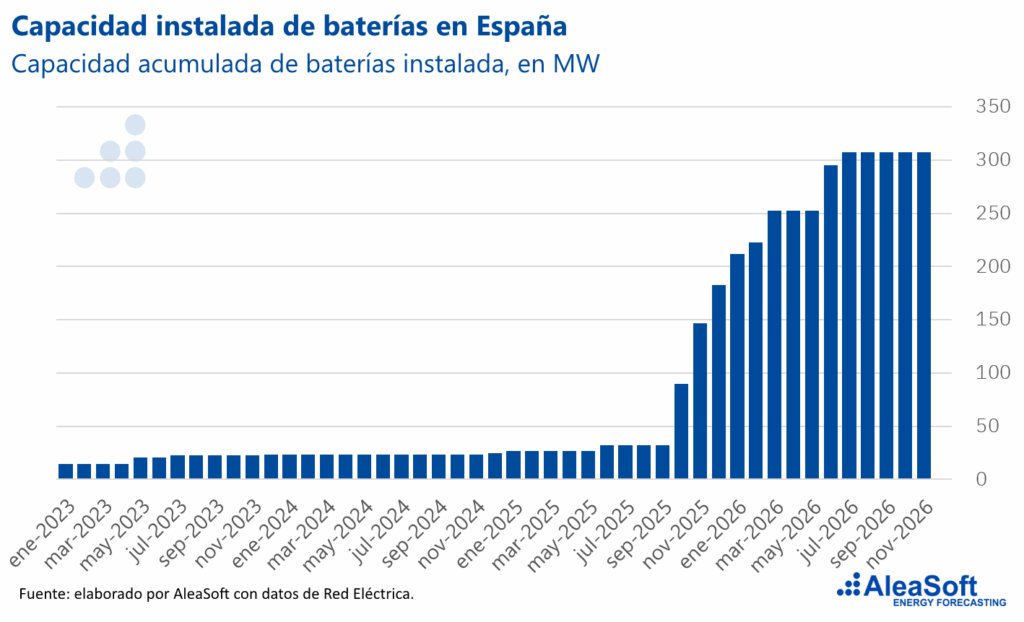
Los datos de Red Eléctrica presentados por AleaSoft muestran que la expansión ya se ha acelerado. La capacidad instalada se mantuvo por debajo de 35 MW hasta septiembre de 2025 y, desde entonces, creció hasta alcanzar 306 MW. Al existir un retraso en la publicación de estos registros, la potencia efectiva de los últimos meses podría ser algo superior.
Luis Marquina advirtió de que la potencia solicitada o que ya dispone de acceso concedido no equivale necesariamente a instalaciones que vayan a construirse. Aunque el mercado emite señales favorables y buena parte de los promotores dispone de capacidad financiera, algunos proyectos todavía requieren financiación.
Para los titulares de plantas fotovoltaicas, la hibridación con baterías se perfila como una necesidad próxima. El desarrollo de estas instalaciones dependerá, no obstante, de la tramitación social y ambiental, del acceso a red y de un estudio detallado de la rentabilidad.
Construcción, permisos y puesta en servicio
AEPIBAL considera que parte de los promotores no valora adecuadamente la ubicación de los proyectos ni gestiona correctamente su aceptación social. Con un marco regulatorio más definido, el sector concentra ahora sus preocupaciones en la construcción, los permisos asociados a la seguridad y la puesta en servicio.
La conexión de una planta de almacenamiento a una distribuidora sigue siendo compleja por la ausencia de protocolos, según expuso Marquina durante el encuentro.
La caída del precio capturado solar refuerza el papel de las baterías
La canibalización de los precios de la generación fotovoltaica es, para AEPIBAL, uno de los principales impulsores del almacenamiento. La asociación situó el spread medio de 2026 en 103 €/MWh y cifró en cerca de 1.200 las horas del año con precios cero, negativos o inferiores a 4 €/MWh.
Estos diferenciales reflejan ineficiencias que deberán corregirse, de acuerdo con la asociación. AEPIBAL también considera atractiva la hibridación sin carga desde red, ya que puede acelerar la tramitación y capturar el spread, aunque los ingresos por servicios de ajuste sean algo menores.
Marquina señaló que, con precios capturados por la fotovoltaica en torno a 40 €/MWh, las baterías son importantes; por debajo de 30 €/MWh resultan necesarias, y con precios inferiores a 25 €/MWh se convierten en la única alternativa para sostener la rentabilidad de la planta.
El arbitraje, base de los ingresos a largo plazo
Los servicios de ajuste son actualmente la principal fuente de ingresos para las baterías, pero AEPIBAL prevé que se canibalicen rápidamente al tratarse de un mercado de entre 1 y 2 GWh. En este escenario, el arbitraje se consolidaría como la base estructural de los ingresos.
La asociación proyecta spreads superiores a 80 €/MWh durante al menos diez años. Además, espera la llegada del mercado de capacidad a partir de 2027 y plantea que los tolling agreements podrían aportar ingresos ciertos para determinar el volumen de deuda de los proyectos.
El crecimiento de las baterías deberá ir acompañado de más demanda, más generación renovable y una mayor flexibilidad del sistema eléctrico, según AEPIBAL.
AleaSoft Energy Forecasting coincide en que el arbitraje en los mercados diario e intradiario será el principal soporte de los ingresos a largo plazo. Los servicios de ajuste actuarían como complemento durante los primeros años y el mercado de capacidad favorecería la bancabilidad de las instalaciones.
La compañía subraya que los ingresos de una batería no se calculan únicamente multiplicando el spread por el número de ciclos, ya que dependen de la estrategia de operación, la evolución horaria de los precios y la degradación de los equipos.
AleaStorage, la división de AleaSoft especializada en almacenamiento, estima ingresos, TIR y payback de baterías stand-alone y proyectos hibridados con renovables en arbitraje, servicios de ajuste y mercado de capacidad. Su plataforma AleaBattery simula la operación horaria de las baterías durante 20 años sobre más de 1.000 simulaciones de precios.