El mercado ibérico alcanza los 246,01 €/MWh en España y los 257,55 €/MWh en Portugal, mientras las bajas reservas de gas y las restricciones al GNL elevan el riesgo de volatilidad para el invierno 2026-2027.
Los precios del gas natural y de la electricidad en Europa han registrado fuertes incrementos entre finales de octubre y principios de noviembre de 2026, con el gas TTF superando los 100 €/MWh y varios mercados eléctricos alcanzando niveles que no se observaban desde 2022. La evolución de las cotizaciones, junto con las restricciones al suministro internacional de gas natural licuado (GNL) y el reducido nivel de las reservas europeas, anticipa un invierno marcado por la incertidumbre energética.
Según el análisis de AleaSoft Energy Forecasting, la reciente escalada de precios refleja la exposición de los mercados europeos a las tensiones geopolíticas y a las dificultades de abastecimiento de gas natural.
Aunque las cotizaciones del combustible han registrado una corrección durante los primeros días de noviembre, impulsada por las expectativas de un posible acuerdo con Irán tras las elecciones estadounidenses, la consultora advierte de que las condiciones de suministro continúan siendo ajustadas.
La situación adquiere especial relevancia ante el inicio de la temporada de calefacción, cuando la evolución de las temperaturas, la producción renovable y la disponibilidad de gas pueden tener una influencia determinante sobre los precios eléctricos.
El gas TTF alcanza los 104,60 €/MWh y arrastra al alza los mercados eléctricos
El precio del gas TTF en el mercado spot, principal referencia del mercado gasista europeo, alcanzó los 104,60 €/MWh los días 31 de octubre y 1 de noviembre, su cotización más elevada desde diciembre de 2022.
El combustible se mantuvo por encima de los 100 €/MWh hasta el 2 de noviembre, antes de iniciar un descenso que situó su precio en 88,52 €/MWh el día 5. Posteriormente, el 6 de noviembre, volvió a incrementarse hasta los 89,74 €/MWh.
Este comportamiento tuvo consecuencias directas sobre los mercados mayoristas de electricidad en Europa.
El 29 de octubre, Alemania registró un precio medio diario de 314,85 €/MWh, mientras que Países Bajos alcanzó los 311,53 €/MWh. En ambos casos se trató de los valores más elevados desde diciembre de 2024.
En Bélgica, el precio llegó a 296,46 €/MWh el mismo 29 de octubre. Francia alcanzó los 278,29 €/MWh el 6 de noviembre e Italia registró 282,30 €/MWh el día 2. Los tres mercados alcanzaron así sus cotizaciones más altas desde diciembre de 2022.
El mercado ibérico también experimentó incrementos significativos. El 4 de noviembre, el MIBEL registró un precio medio diario de 246,01 €/MWh en España y de 257,55 €/MWh en Portugal, los niveles más elevados desde abril de 2022.
Estos episodios vuelven a poner de manifiesto la importancia del gas natural en la formación de los precios mayoristas de la electricidad, especialmente durante los periodos en los que resulta necesario recurrir a los ciclos combinados para atender la demanda.
La generación renovable y la disponibilidad de otras tecnologías contribuyen a limitar esta dependencia, aunque no eliminan por completo la influencia que las tensiones del mercado internacional del gas ejercen sobre las cotizaciones eléctricas.
Las restricciones en Ormuz y las bajas reservas europeas elevan el riesgo para el invierno
La situación del mercado gasista europeo continúa condicionada por las consecuencias del conflicto en Oriente Medio.
Las restricciones al tráfico de GNL por el estrecho de Ormuz, una ruta por la que antes de la guerra transitaba aproximadamente una quinta parte del comercio mundial de este combustible, han reducido la disponibilidad de suministro y aumentado la competencia internacional por los cargamentos alternativos.
Estas dificultades coincidieron con el periodo en el que Europa debía recuperar sus reservas de gas antes de la llegada del invierno.
La presión sobre el abastecimiento se reflejó en el crecimiento sostenido de las cotizaciones durante los últimos meses.
El precio medio mensual del gas TTF pasó de 53,29 €/MWh en julio a 61,54 €/MWh en agosto, para continuar aumentando hasta los 75,50 €/MWh en septiembre y 85,83 €/MWh en octubre.
Esta evolución se produjo después de que las reservas de gas de la Unión Europea finalizaran el invierno anterior en el 28 % de su capacidad.
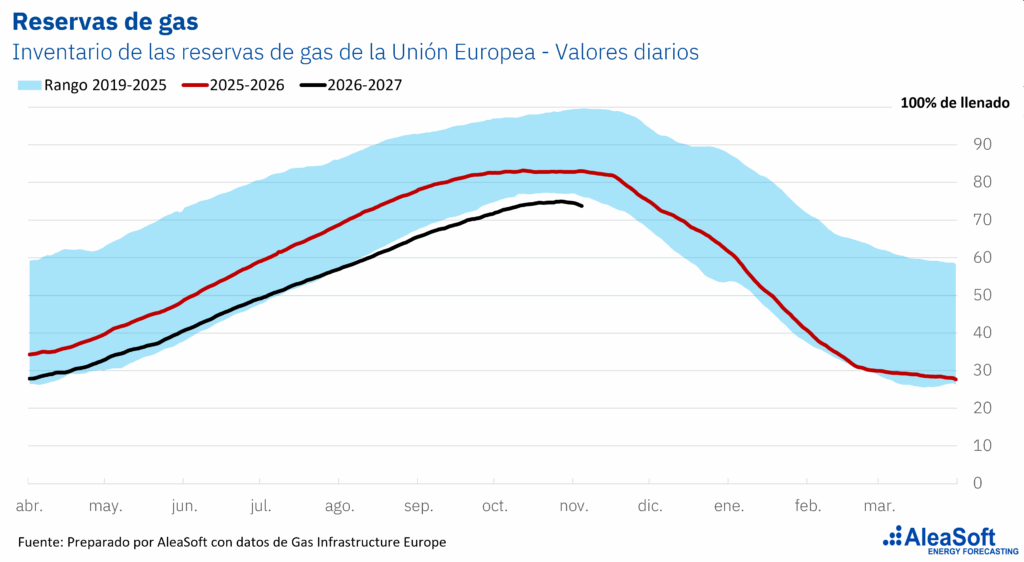
A comienzos de noviembre, los almacenamientos europeos se situaban en torno al 74 % de su capacidad, aproximadamente 20 puntos porcentuales por debajo de la media registrada para esta época del año desde 2019.
Según AleaSoft, este menor nivel de reservas reduce la capacidad de respuesta de Europa ante posibles alteraciones del suministro durante la temporada de calefacción.
La coincidencia de temperaturas especialmente bajas, una menor generación renovable y nuevas restricciones en el abastecimiento podría provocar incrementos adicionales de los precios del gas y de la electricidad.
El análisis también contempla otros posibles factores de riesgo, como eventuales problemas de disponibilidad en el parque nuclear francés.
Como antecedente, AleaSoft recuerda lo ocurrido durante el otoño de 2016, cuando la autoridad de seguridad nuclear de Francia ordenó revisar los generadores de vapor de 18 reactores y varias paradas tuvieron que adelantarse.
No obstante, la consultora señala que las condiciones actuales difieren de las registradas durante la crisis energética de 2022.
Europa dispone ahora de una mayor diversificación de suministradores, más capacidad para importar GNL y una demanda de gas inferior, elementos que contribuyen a reforzar la seguridad de abastecimiento.
Estas mejoras, sin embargo, no impiden que los mercados puedan reaccionar con fuertes variaciones de precios ante acontecimientos inesperados.
La crisis de Ormuz dificulta una bajada sostenida de los precios energéticos
Las perspectivas de normalización del mercado gasista siguen condicionadas por la evolución de las negociaciones internacionales.
Según la información recogida por AleaSoft en su análisis del 6 de noviembre, las conversaciones entre Estados Unidos e Irán, con Catar como mediador, continuaban sin alcanzar un acuerdo.
Al mismo tiempo, QatarEnergy había ampliado la situación de fuerza mayor sobre sus entregas de GNL al menos hasta finales de diciembre, prolongando la incertidumbre sobre el suministro internacional.
Incluso en el supuesto de que se alcanzara un acuerdo diplomático, la consultora considera que la recuperación de la normalidad en el tráfico marítimo requeriría varios meses.
A estas circunstancias se suma la continuidad de la guerra en Ucrania. Las conversaciones de paz previstas para la semana siguiente partían de posiciones muy alejadas, lo que dificultaba anticipar una resolución a corto plazo.
En este escenario, AleaSoft considera poco probable que los precios energéticos experimenten un descenso importante y sostenido durante los próximos meses.
La reducción observada en las cotizaciones del gas a comienzos de noviembre respondería principalmente a las expectativas de los mercados, más que a una mejora efectiva de las condiciones de abastecimiento.
Los contratos PPA y las coberturas ganan importancia ante la volatilidad eléctrica
La evolución de los precios del gas y de la electricidad supone un factor de riesgo para diferentes actividades del sector energético.
Las industrias electrointensivas, las comercializadoras y los productores de electricidad se encuentran especialmente expuestos a las oscilaciones del mercado, que pueden afectar tanto a sus costes operativos como a sus ingresos y a la rentabilidad de las inversiones.
En este contexto, los contratos de compraventa de energía a largo plazo (PPA), los contratos a plazo y otros mecanismos de cobertura adquieren relevancia como instrumentos para reducir la exposición a la volatilidad y aportar estabilidad financiera.
AleaSoft destaca que la preparación de las estrategias energéticas para el invierno no debería depender exclusivamente de una previsión central de precios.
La evaluación de escenarios desfavorables, el cálculo de sus posibles consecuencias económicas y la contratación de coberturas adecuadas resultan fundamentales para gestionar los riesgos asociados a situaciones de elevada incertidumbre.
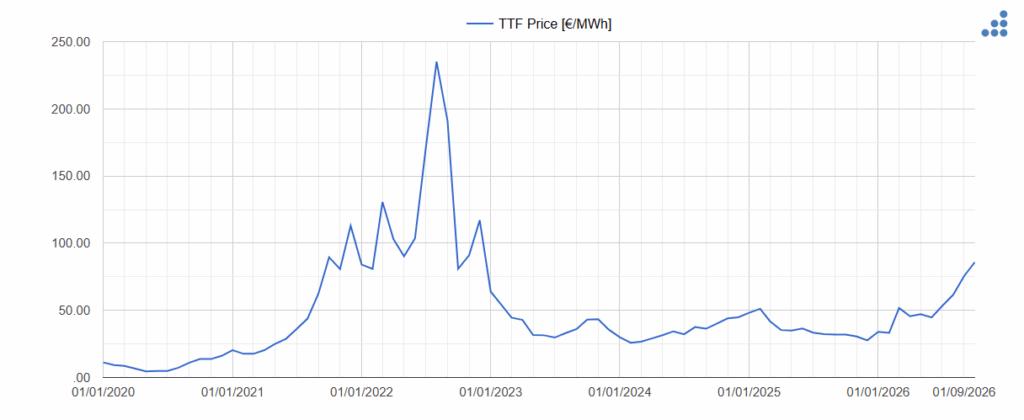
AleaSoft destaca la necesidad de evaluar diferentes escenarios de precios
Con más de 27 años de experiencia en previsión de mercados energéticos, AleaSoft Energy Forecasting desarrolla herramientas orientadas al análisis de precios y a la gestión de riesgos en diferentes horizontes temporales.
A través de AleaBlue, la compañía ofrece previsiones de precios de los mercados eléctricos y de combustibles a corto y medio plazo, destinadas a apoyar las estrategias de compra, venta y cobertura de energía.
Por su parte, AleaGreen proporciona previsiones de largo plazo que incorporan bandas de confianza y se utilizan en procesos como la negociación de contratos PPA, la valoración de activos y la financiación de proyectos renovables y de almacenamiento.
La sucesión de máximos en los mercados gasistas y eléctricos europeos pone de relieve la importancia de disponer de previsiones que permitan anticipar posibles variaciones de precios y analizar las consecuencias de los escenarios más desfavorables.
Ante el invierno 2026-2027, la combinación de menores reservas de gas, restricciones internacionales de suministro y posibles cambios en la generación renovable sitúa la gestión de riesgos entre las principales prioridades de los agentes del mercado energético europeo.