AleaSoft Energy Forecasting advierte de que duración, eficiencia, previsiones y disponibilidad pueden reducir hasta cerca del 65% la captura del valor teórico del arbitraje
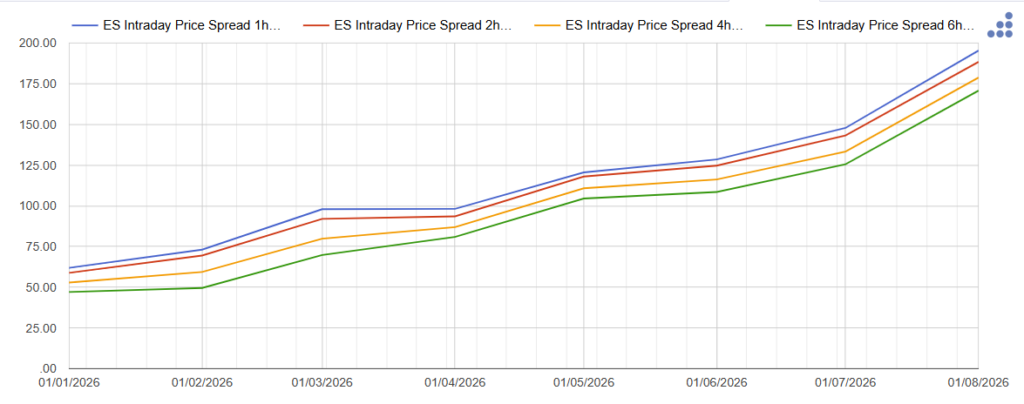
El spread intradiario de una hora del mercado eléctrico español alcanzó en agosto de 2026 una media de 195,29 €/MWh, el valor mensual más elevado del año, frente a los 121,78 €/MWh registrados de promedio en lo que va de 2026. Este escenario amplía las oportunidades para las baterías, aunque AleaSoft Energy Forecasting advierte de que el spread representa únicamente una referencia inicial para analizar la rentabilidad de un proyecto BESS y no los ingresos que realmente obtendrá.
Los spreads aumentan progresivamente durante 2026
La diferencia entre las horas más caras y más baratas del mercado eléctrico español ha crecido prácticamente de forma continuada durante el año. El spread intradiario de una hora pasó de 61,90 €/MWh en enero a 195,29 €/MWh en agosto, muy por encima del promedio acumulado de 121,78 €/MWh.
AleaSoft relaciona buena parte de esta evolución con el incremento de la producción fotovoltaica. La elevada generación solar presiona los precios a la baja durante las horas centrales del día, mientras que la demanda de las últimas horas de la tarde mantiene precios superiores en los periodos de mayor consumo.
El resultado es una mayor distancia entre las horas más baratas y las más caras, una situación que incrementa las oportunidades para las baterías, capaces de cargar electricidad cuando los precios son reducidos y venderla posteriormente cuando aumentan.
Sin embargo, utilizar directamente estos spreads para calcular los ingresos de una batería puede generar una estimación excesivamente optimista. Entre la oportunidad que refleja el mercado y los ingresos finalmente obtenidos intervienen aspectos como la duración del almacenamiento, la eficiencia, la disponibilidad del activo y, especialmente, la capacidad de prever correctamente los precios y optimizar la operación.
El spread de una hora marca un máximo teórico
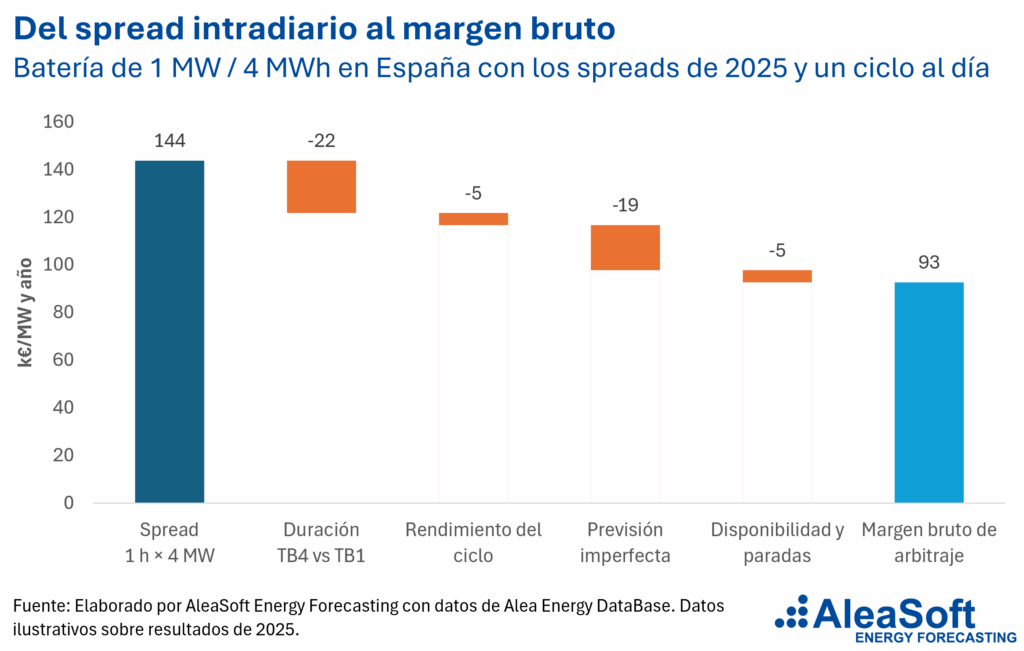
AleaSoft utiliza como ejemplo una batería de 1 MW de potencia y cuatro horas de duración, operada con un ciclo completo diario.
Durante 2025, la suma anual del spread diario de una hora en España alcanzó los 35.931 €/MWh. Si este valor se multiplica por los 4 MWh correspondientes a una descarga completa, se obtiene un techo teórico de 143.724 €/MW al año.
Esta cantidad, sin embargo, no puede trasladarse íntegramente a una batería real.
La primera limitación procede de la propia duración. El spread de una hora mide únicamente la diferencia entre el precio máximo y mínimo de cada jornada. Una batería de cuatro horas, en cambio, necesita cargar y descargar durante varias horas.
Por ese motivo, una referencia más realista consiste en comparar el precio medio de las cuatro horas más caras con el de las cuatro horas más baratas.
En España, esta diferencia redujo aproximadamente un 15% el spread potencial durante 2025, frente a una pérdida cercana al 18% registrada en Alemania. Según AleaSoft, esta diferencia se explica por la forma de la curva horaria española, caracterizada por un valle solar relativamente amplio y estable durante las horas centrales.
La eficiencia no supone necesariamente perder el mismo porcentaje de ingresos
El rendimiento durante el ciclo de carga y descarga constituye otro elemento fundamental para evaluar los ingresos de las baterías, aunque su impacto económico no equivale directamente al porcentaje de pérdidas técnicas.
Considerar que una batería con una eficiencia del 85% pierde automáticamente un 15% del spread no refleja correctamente el funcionamiento económico del activo.
Para vender 1 MWh con ese rendimiento, la batería necesita adquirir aproximadamente 1,176 MWh. La penalización económica depende, por tanto, del precio al que se compre esa energía adicional.
Con una carga a 40 €/MWh, el efecto de la ineficiencia se sitúa alrededor de 7,1 €/MWh. Si la electricidad se adquiere a 20 €/MWh, el coste baja hasta aproximadamente 3,5 €/MWh, mientras que con un precio de 5 €/MWh queda por debajo de 1 €/MWh.
Esta circunstancia cobra especial importancia en España por el crecimiento de la generación fotovoltaica y el aumento de las horas con precios muy bajos, nulos o negativos.
Cuando los precios son negativos, la electricidad adicional necesaria para compensar las pérdidas del ciclo deja de generar un coste y puede incluso aportar ingresos por el consumo realizado durante esas horas.
Las previsiones determinan cuánto valor consigue capturar una batería
Los cálculos realizados utilizando precios históricos parten de una situación ideal: conocer anticipadamente cuáles serán las horas con el precio máximo y mínimo de cada jornada.
La operación diaria de una batería no dispone de esa información con certeza. Las decisiones de carga y descarga deben adoptarse utilizando previsiones, por lo que el mínimo o máximo real puede producirse antes o después de lo esperado.
La calidad de las previsiones y de los sistemas de optimización adquiere así un papel directo sobre los ingresos del proyecto.
Este elemento será todavía más relevante a medida que aumente la potencia de almacenamiento instalada y un mayor número de baterías compita por aprovechar las mismas franjas horarias.
A estos condicionantes se suma la disponibilidad real del activo. Las tareas de mantenimiento, las paradas de la instalación o las indisponibilidades de la propia red reducen también el número de oportunidades de arbitraje que pueden aprovecharse a lo largo del año.
Del spread teórico al margen real de una batería
El efecto conjunto de la duración, la eficiencia, la precisión de las previsiones y la disponibilidad puede reducir considerablemente el valor inicialmente sugerido por los spreads horarios.
En el ejemplo analizado por AleaSoft con datos de 2025, una batería podría acabar capturando alrededor del 65% del techo teórico calculado directamente a partir del spread de una hora.
Esto implica que aproximadamente un tercio del potencial inicial puede desaparecer antes de convertirse en margen bruto real.
El ejemplo muestra que la viabilidad económica de un proyecto de almacenamiento no puede determinarse simplemente multiplicando el spread histórico por la capacidad instalada de la batería.
AleaStorage analiza los ingresos y la operación de los proyectos BESS
AleaStorage, la división de AleaSoft Energy Forecasting especializada en almacenamiento energético, desarrolla análisis estratégicos para baterías stand-alone y proyectos de hibridación.
Entre sus servicios se encuentra la estimación de ingresos procedentes del mercado diario, intradiario y de los mercados de ajuste, además del estudio de proyectos híbridos con generación fotovoltaica y eólica para optimizar los ingresos y reducir los riesgos.
La división también realiza modelización de escenarios de precios y volatilidad a largo plazo incorporando las características técnicas y la estrategia operativa de cada activo durante su vida útil.
La flexibilidad gana valor en un mercado más volátil
El aumento de la penetración renovable está convirtiendo los spreads intradiarios en una referencia cada vez más relevante para valorar la flexibilidad dentro del mercado eléctrico.
La evolución observada durante 2026, con agosto como el mes de mayor spread medio hasta el momento, apunta a una volatilidad superior a la registrada durante 2025.
Sin embargo, AleaSoft insiste en que la rentabilidad de una batería no depende únicamente de la existencia de amplias diferencias entre precios. El resultado económico también estará condicionado por la capacidad del proyecto para anticiparlas y capturarlas mediante una estrategia de operación adecuada a las características del activo y del mercado.
Los spreads intradiarios de España y de otros mercados eléctricos europeos están disponibles asimismo en Alea Energy Database, la plataforma de datos energéticos de AleaSoft Energy Forecasting.