AleaSoft Energy Forecasting advierte de que el aumento de la capacidad instalada reducirá previsiblemente los diferenciales horarios de precios y sitúa las previsiones a largo plazo como un factor clave para financiar proyectos BESS.
El atractivo económico de las baterías en el mercado eléctrico español está aumentando con la ampliación de los diferenciales horarios de precios, pero su rentabilidad futura dependerá de cómo evolucione el sistema a medida que se incorporen nuevas instalaciones de almacenamiento. Según AleaSoft Energy Forecasting, la viabilidad financiera de los proyectos BESS deberá evaluarse con escenarios prudentes que permitan estimar los ingresos disponibles durante toda su vida útil.
En septiembre de 2026, el promedio mensual del spread intradiario de una hora en España alcanzó los 215,37 €/MWh, frente a los 195,29 €/MWh de agosto, lo que supone un incremento del 10%. El indicador había partido de 61,90 €/MWh en enero, reflejando el aumento de las oportunidades de arbitraje en el mercado eléctrico.
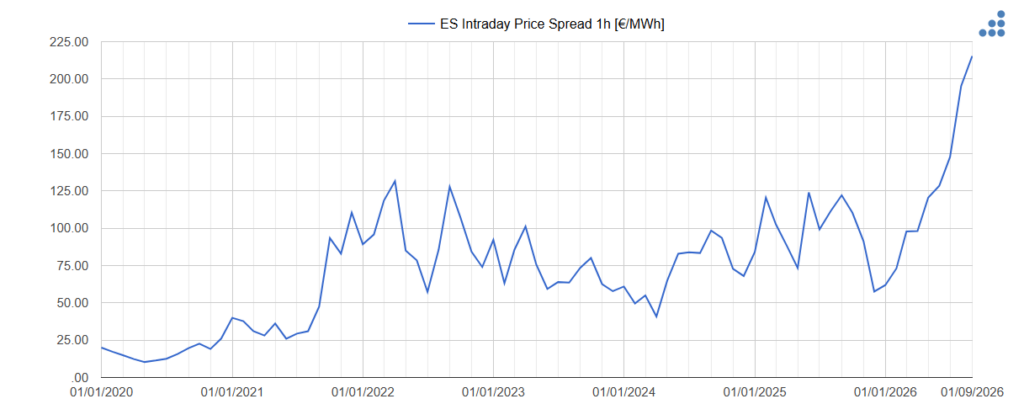
Estas diferencias de precios permiten a las baterías comprar o almacenar electricidad durante las horas más económicas y venderla cuando los precios son más elevados. La creciente penetración fotovoltaica contribuye a esta dinámica al reducir los precios durante las horas centrales del día, mientras que la menor producción solar por la tarde y la noche puede favorecer valores superiores.
Sin embargo, el diferencial de precios no equivale a un ingreso garantizado. La rentabilidad efectiva depende de la energía que pueda desplazarse entre periodos, la duración y eficiencia de la batería, su degradación y las restricciones operativas. A estos factores se suma otro elemento determinante para las previsiones futuras: la propia expansión del almacenamiento puede reducir las diferencias de precios de las que depende su negocio.
La entrada de nuevas baterías reducirá las oportunidades de arbitraje
La incorporación progresiva de sistemas de almacenamiento modificará la estructura horaria del mercado eléctrico. Cuando las baterías se cargan en los periodos de precios bajos, incrementan la demanda en esas horas; al descargar durante los periodos más caros, aumentan la oferta disponible. Ambos efectos tienden a estrechar la distancia entre los precios máximos y mínimos, un fenómeno conocido como canibalización del almacenamiento.
En España ya existen señales de aceleración en el desarrollo de estos proyectos. El 30 de diciembre de 2025, el Ministerio para la Transición Ecológica y el Reto Demográfico comunicó la selección de 126 proyectos de almacenamiento en una convocatoria de ayudas cofinanciada con fondos FEDER 2021-2027. Una vez ejecutadas, las iniciativas aportarán 2,2 GW de potencia y 9,4 GWh de capacidad. Estas cifras corresponden a proyectos seleccionados, no a instalaciones que ya estén operativas, y abarcan distintas tecnologías de almacenamiento.
El efecto de estas iniciativas y de los nuevos proyectos dependerá de la potencia y duración de las baterías, sus estrategias de funcionamiento y la evolución simultánea de la generación renovable, la demanda y otras fuentes de flexibilidad.
Para analizar este escenario, AleaSoft plantea estudiar hipótesis de penetración de almacenamiento de 10, 20 y 30 GWh, acompañadas de supuestos coherentes sobre potencia instalada y operación. Estos ejercicios permiten evaluar cómo podrían cambiar los precios horarios y los ingresos disponibles a medida que crezca la capacidad instalada.
La canibalización no significa necesariamente que las oportunidades de arbitraje vayan a desaparecer. La evolución de las renovables, la electrificación de la demanda y los cambios en el parque de generación pueden seguir generando volatilidad y nuevas oportunidades para las baterías. La cuestión es cuánto diferencial de precios seguirá disponible una vez que el almacenamiento haya modificado el propio mercado.
La financiación dependerá de escenarios de ingresos prudentes
La evolución de los spreads tiene consecuencias directas sobre la financiación de los sistemas de almacenamiento en baterías (BESS). Un proyecto puede mostrar resultados atractivos si sus cálculos se apoyan en las diferencias de precios observadas en 2026, pero sus ingresos esperados pueden disminuir cuando se consideran escenarios con una penetración mucho mayor de almacenamiento.
Para las entidades financieras, el aspecto determinante no es la rentabilidad que una batería pueda alcanzar durante un año especialmente favorable, sino su capacidad para generar ingresos suficientes durante el periodo de amortización de la deuda, incluso en condiciones de mercado menos favorables.
Esto exige superar los modelos basados exclusivamente en diferenciales históricos o en la extrapolación de los ingresos actuales. Las evaluaciones financieras necesitan previsiones horarias de precios a largo plazo que contemplen diferentes trayectorias del sistema eléctrico, incluidos el crecimiento de las renovables y del almacenamiento, los cambios en la demanda, las interconexiones y la evolución de las tecnologías de generación.
A partir de estas previsiones, es posible simular el funcionamiento de las baterías y calcular sus ingresos año a año, teniendo en cuenta las características técnicas de cada instalación y las oportunidades disponibles en los distintos mercados. Los resultados deben incorporarse posteriormente al modelo financiero para comprobar si los flujos de caja permitirán atender el servicio de la deuda y cumplir las ratios de cobertura exigidas por los financiadores.
El riesgo es especialmente relevante en los proyectos con una elevada exposición a los ingresos merchant, es decir, aquellos que dependen de los precios del mercado. Los contratos de tolling y otros acuerdos que aseguran parte de los ingresos pueden reducir esa exposición, aunque la valoración de la parte no contratada sigue requiriendo escenarios de mercado sólidos.
También deben considerarse los ingresos procedentes de los servicios de ajuste y otros mecanismos de flexibilidad. Estas actividades pueden complementar el arbitraje, pero están sujetas a sus propias dinámicas competitivas.
En este contexto, la bancabilidad de un proyecto no se demuestra únicamente con un escenario optimista, sino acreditando que puede mantener su capacidad de pago bajo hipótesis prudentes.
La hibridación fotovoltaica exige evaluar cada proyecto por separado
La canibalización también afectará a las baterías integradas en plantas fotovoltaicas, aunque su exposición al mercado será diferente de la de los sistemas independientes o stand-alone.
En las instalaciones solares, el almacenamiento permite reservar parte de la electricidad generada durante las horas de precios reducidos y trasladar su venta a periodos de mayor valor. Esta estrategia puede mejorar el precio capturado por el conjunto de la planta y reducir los vertidos en determinadas condiciones.
No obstante, los ingresos dependerán del perfil horario de generación renovable, las características del punto de conexión y las posibilidades de carga y descarga. Las baterías hibridadas están condicionadas por la disponibilidad de producción fotovoltaica y las restricciones de evacuación compartida, mientras que los sistemas independientes pueden disponer de una flexibilidad operativa diferente para aprovechar las oportunidades del mercado.
Por este motivo, la evaluación económica debe integrar las previsiones de generación renovable, los precios horarios futuros y la estrategia operativa del almacenamiento.
El dimensionamiento de las baterías, tanto en potencia como en capacidad energética, también debe responder a una perspectiva de largo plazo. La configuración que maximiza los ingresos con los diferenciales actuales no tiene por qué ser la más rentable cuando cambie la estructura de precios. La valoración de una hibridación debe contemplar, por tanto, la contribución económica del almacenamiento durante toda la vida útil de la instalación.
Los precios de 2035 marcarán las perspectivas de los proyectos actuales
Para AleaSoft Energy Forecasting, los diferenciales de precios de 2026 están impulsando el interés por el almacenamiento, pero los que se registren en 2035 serán determinantes para evaluar la financiación de muchos de los proyectos que se desarrollan actualmente.
La diferencia entre una batería que parece rentable sobre el papel y otra capaz de obtener financiación estará cada vez más relacionada con la capacidad de demostrar qué ingresos seguirán disponibles cuando la penetración del almacenamiento sea considerablemente mayor.
Las previsiones centrales de precios no son suficientes para evaluar estos riesgos. También es necesario disponer de escenarios alternativos, metodologías consistentes e hipótesis trazables que permitan comprender de dónde proceden los ingresos previstos y cómo pueden variar ante los principales factores del mercado.
Este análisis resulta especialmente relevante en los procesos de inversión y financiación, en los que desarrolladores, asesores técnicos, inversores y entidades financieras necesitan trabajar con previsiones coherentes y contrastables.
Las previsiones horarias a largo plazo, una herramienta para evaluar la bancabilidad
En este ámbito, AleaGreen, la división de AleaSoft Energy Forecasting especializada en previsiones de largo plazo, ofrece curvas de precios de los mercados eléctricos con granularidad horaria y horizontes de hasta 40 años. Estas proyecciones permiten analizar distintos escenarios de evolución del mercado.
Por su parte, AleaStorage utiliza estas previsiones para evaluar los ingresos de proyectos de baterías independientes y de sistemas hibridados con renovables, optimizar su dimensionamiento y estudiar diferentes estrategias de operación durante la vida útil de las instalaciones.
La combinación de previsiones de mercado, análisis de escenarios y simulaciones operativas permite estimar la evolución de los ingresos y aportar una base técnica para las decisiones de inversión y financiación.