AleaSoft Energy Forecasting señala que los spreads, los ingresos contratados y la optimización serán decisivos para impulsar la bancabilidad en España
El almacenamiento con baterías avanza como uno de los pilares de la transformación del sistema eléctrico español. La aparición de precios negativos durante las horas solares y el crecimiento de los spreads diarios mejoran las perspectivas de rentabilidad, aunque el cambio definitivo llegará cuando los proyectos logren financiación y puedan optimizar su participación en los distintos mercados eléctricos.
En el webinar número 68 de AleaSoft Energy Forecasting, celebrado el jueves 9 de julio, Oriol Saltó i Bauzà, Associate Partner de AleaSoft, examinó el momento actual del almacenamiento energético y sus perspectivas de desarrollo.
De los derechos de acceso a las baterías en operación
España dispone actualmente de 210 MW de baterías operativas, una capacidad todavía limitada en comparación con el volumen acumulado de proyectos en tramitación. Las iniciativas que ya cuentan con acceso concedido suman 26 GW, mientras otros 14 GW permanecen pendientes. La cartera total alcanza así los 40 GW.
El volumen refleja el elevado interés que despierta el almacenamiento de energía, pero también evidencia la distancia existente entre conseguir acceso a la red y desarrollar un activo operativo y financiable. No todos los proyectos terminarán construyéndose. La calidad del punto de conexión, el tamaño de la batería, la estrategia de ingresos, la degradación, las garantías de los equipos y la estructura contractual marcarán qué iniciativas podrán materializarse.
El desafío ya no se limita a reunir permisos y derechos de acceso. La prioridad pasa por transformar esos proyectos en activos capaces de generar ingresos estables y mantener niveles de riesgo asumibles.
Los spreads refuerzan el potencial económico
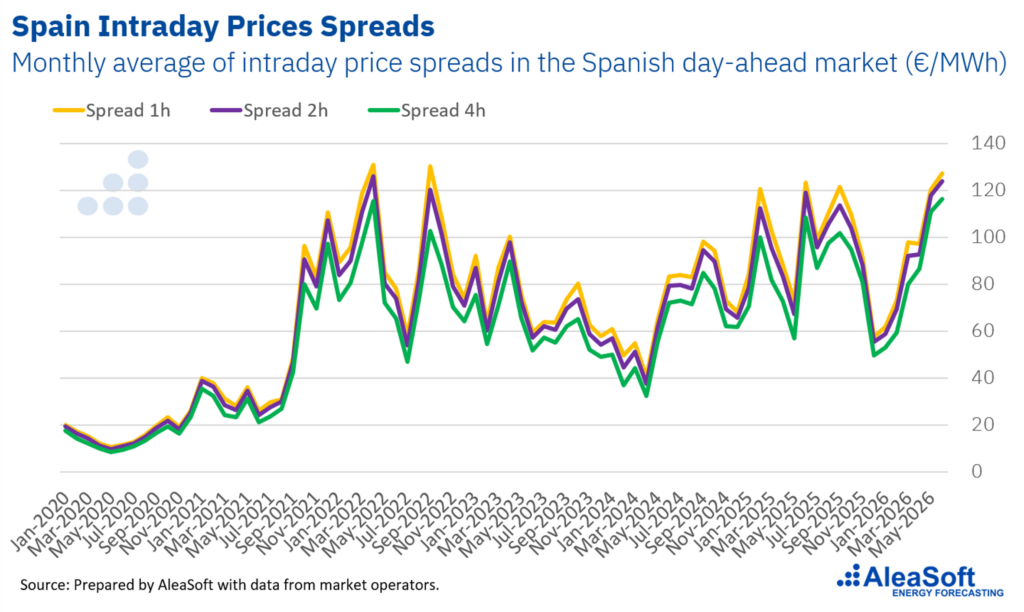
La rentabilidad de una batería está más vinculada a la diferencia entre las horas de precios mínimos y máximos que al precio medio de la electricidad. Durante junio, los spreads diarios del mercado español superaron los 120 €/MWh en los productos de una y dos horas. Estos niveles son similares a los observados durante la crisis energética de 2021 y 2022, aunque se producen bajo unas condiciones de mercado distintas.
Si se toma como referencia una operativa sencilla, basada en un ciclo diario durante los últimos doce meses, una batería de dos horas habría logrado un margen bruto por arbitraje cercano a 68 000 €/MW. Para una batería de cuatro horas, el resultado habría ascendido a 123 900 €/MW.
En Francia, los valores equivalentes se situaron en 66 700 €/MW para dos horas y 117 900 €/MW para cuatro horas. Alemania registró las cifras más elevadas, con 88 600 €/MW y 153 300 €/MW, respectivamente.
Estas estimaciones incluyen exclusivamente el arbitraje en el mercado mayorista. Las baterías también pueden operar en los mercados intradiarios, la banda secundaria, la terciaria, las restricciones técnicas y, más adelante, los mecanismos de capacidad. Esta variedad incrementa las fuentes potenciales de ingresos, pero añade una mayor complejidad operativa.
Una batería no puede optimizar simultáneamente todos los servicios sin asumir restricciones. Cada activo debe establecer qué mercados priorizará, qué parte de la capacidad destinará a cada servicio y qué efecto tendrá la estrategia sobre su degradación.
La optimización, por tanto, no puede reducirse a cargar y descargar en las horas con los precios más bajos y más altos. También debe considerar la disponibilidad, la eficiencia, las garantías técnicas, los precios y la vida útil de la instalación.
Contratar ingresos para facilitar la financiación
El acceso a financiación sigue siendo uno de los principales obstáculos para el desarrollo del almacenamiento. Las entidades bancarias conceden especial valor a los ingresos contratados mediante PPA híbridos, suelos de ingresos, tolling agreements o mecanismos de capacidad.
A medida que aumenta la exposición merchant, disminuye el nivel de apalancamiento y se elevan las exigencias sobre el ratio de cobertura de la deuda, conocido como DSCR.
Las referencias examinadas para España durante el webinar sitúan de forma orientativa los tolling agreements entre 70 000 €/MW y 100 000 €/MW anuales, con plazos que podrían rondar los diez o doce años. Sin embargo, el mercado español aún se encuentra en una etapa emergente y carece de operaciones cerradas suficientes para considerar estos valores como referencias consolidadas.
En las estructuras financiables, el coste total de la deuda se estimó de manera orientativa entre el 4% y el 5%. El apalancamiento podría alcanzar entre el 60% y el 66% cuando los futuros mecanismos de capacidad contribuyan a reducir el riesgo asociado a los ingresos.
En los proyectos completamente merchant, el apalancamiento podría quedar aproximadamente entre el 45% y el 55%. La diferencia confirma que asegurar contractualmente una parte de los ingresos puede resultar determinante para acceder a la financiación.
El PPA fotovoltaico convencional, articulado únicamente mediante un perfil pay-as-produced, también tendrá que evolucionar. La combinación de fotovoltaica y baterías permite trasladar parte de la producción a las horas de mayor valor, reducir la exposición a precios negativos o nulos y ofrecer perfiles más ajustados a las necesidades de los compradores.
Estos contratos serán más complejos, pero también podrán adaptarse mejor a los intereses del productor, el consumidor y la entidad financiadora.
Una solución estratégica para consumidores electrointensivos
Para los grandes consumidores de electricidad, el almacenamiento constituye una herramienta para controlar el coste energético y limitar la exposición al riesgo. Una batería puede guardar los excedentes del autoconsumo, cargarse durante las horas de precios reducidos y descargar cuando la energía procedente de la red resulta más cara.
También facilita estrategias de peak shaving, desplazamiento de la demanda y participación en servicios como la respuesta activa de la demanda, o SRAD.
En un caso real estudiado por AleaSoft, un gran consumidor con una instalación fotovoltaica de autoconsumo incorporó una batería óptima de 50 MW y 200 MWh. Con esta solución, el porcentaje de autoconsumo pasó del 39% al 52%, mientras que la electricidad consumida desde la red disminuyó un 21%.
El impacto económico neto se tradujo en una reducción de costes del 20%, con un plazo de retorno aproximado de seis años.
La bancabilidad marcará la siguiente fase
El almacenamiento ya muestra señales favorables de rentabilidad. La próxima etapa será demostrar que los proyectos pueden financiarse, construirse y operar de manera eficiente durante toda su vida útil.
Los actores con una posición más sólida no serán necesariamente aquellos que acumulen más megavatios en tramitación. La ventaja corresponderá a quienes combinen previsiones consistentes, estructuras contractuales adecuadas, modelos financieros realistas y una estrategia de optimización bien definida.
Las previsiones de AleaSoft para los proyectos de almacenamiento
La amplia cartera de proyectos existente en España anticipa una fuerte competencia por la financiación, los equipos, los optimizadores y las contrapartes. En este escenario, las previsiones horarias de precios y spreads a largo plazo, las simulaciones de ingresos y los modelos financieros serán esenciales para diferenciar un activo bancable de una mera solicitud de acceso.
Los servicios de AleaStorage permiten estudiar los ingresos de baterías stand-alone y de proyectos híbridos considerando los distintos mercados, las estrategias de operación y las posibles estructuras de financiación.
En el caso de los grandes consumidores, estos análisis ayudan a identificar el tamaño óptimo del almacenamiento y a medir su efecto sobre el autoconsumo y la factura energética. Mediante AleaHub, los promotores también pueden localizar contrapartes para PPA, acuerdos de optimización y tolling agreements.