El estudio estima un potencial movilizable de entre 25 y 35 TWh anuales y sitúa al biometano como una herramienta estratégica para reducir emisiones, fortalecer la seguridad energética y dinamizar el medio rural
España dispone de capacidad para producir entre 25 y 35 TWh de biometano al año en 2035, un volumen equivalente al 7 %-10 % del consumo nacional actual de gas. Así lo concluye el Informe del Potencial de Biometano en España: evaluación del potencial movilizable, elaborado por Bioliza y S3d para APPA Biogás, que analiza de forma realista la disponibilidad de recursos orgánicos y las condiciones necesarias para impulsar esta fuente de energía renovable.
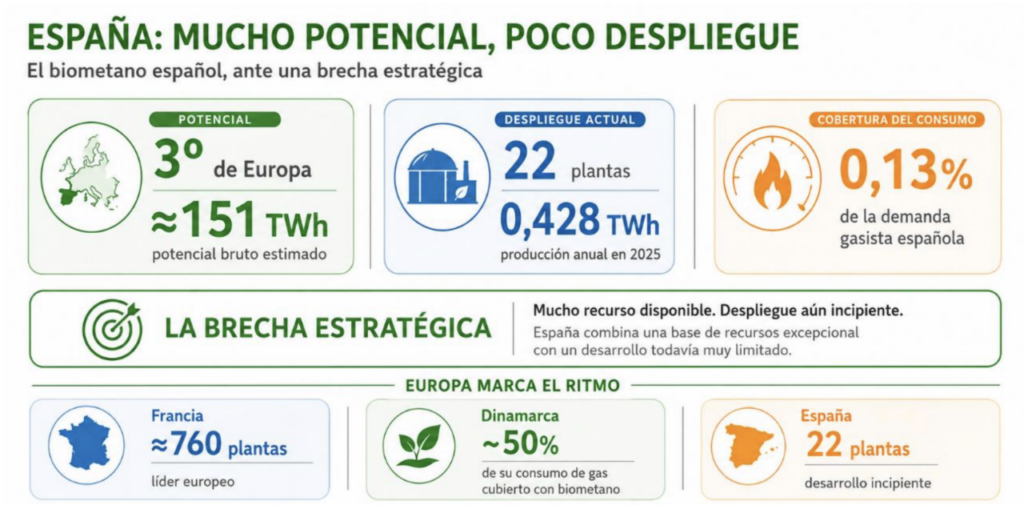
Entre las principales conclusiones del estudio destacan un potencial bruto de 151 TWh anuales y un potencial accesible de 97 TWh, cifras que, una vez considerados factores como la logística, la competencia por los recursos, la aceptación social, la regulación y la viabilidad económica, se traducen en un potencial movilizable de entre 25 y 35 TWh para el horizonte de 2035.
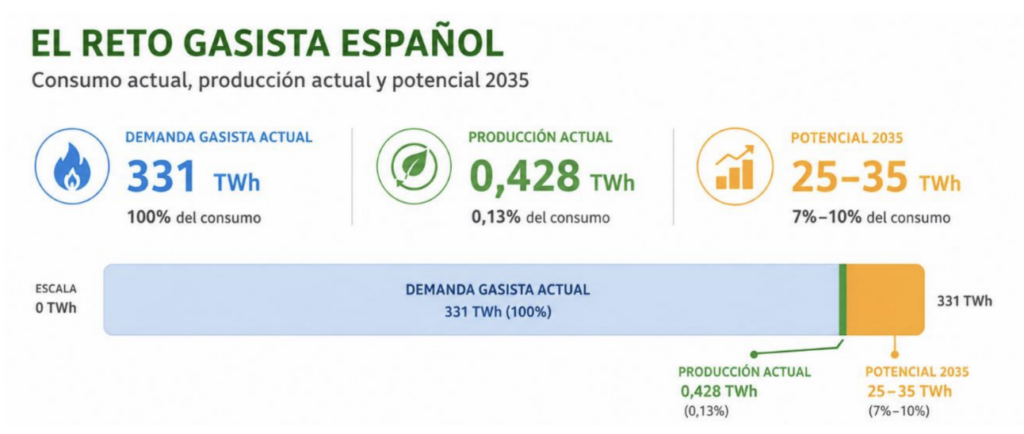
Actualmente, España cuenta con 22 plantas de producción de biometano que generan 0,428 TWh al año, lo que representa únicamente el 0,13 % de la demanda nacional de gas. Según APPA Biogás, el desarrollo del sector permitiría evitar entre 5 y 7 millones de toneladas de CO₂ anuales, reducir importaciones energéticas valoradas entre 1.000 y 1.750 millones de euros y crear entre 15.000 y 20.000 empleos directos e indirectos.
“La realidad es que España dispone del recurso necesario; el desafío consiste en movilizarlo. Este informe demuestra que existe capacidad para transformar una parte importante de los residuos orgánicos en gas renovable, fertilizantes, empleo y actividad económica. Alcanzar entre 25 y 35 TWh es un objetivo realista si se crean las condiciones adecuadas”, afirmó Laureano Parrilla, presidente de APPA Biogás.
Un recurso con capacidad para descarbonizar sectores difíciles de electrificar
Durante 2025, la demanda española de gas natural alcanzó los 331 TWh, destinados principalmente al consumo industrial, la generación eléctrica, los usos domésticos y comerciales y el transporte mediante cisternas de GNL.
El informe sostiene que producir entre 25 y 35 TWh de biometano permitiría cubrir entre el 7 % y el 10 % de esa demanda, facilitando la descarbonización de sectores donde la electrificación resulta más compleja y aprovechando la infraestructura gasista ya existente.
“El biometano no sustituye a la electrificación, sino que actúa allí donde ésta encuentra mayores limitaciones. Puede reemplazar al gas fósil en procesos industriales, usos térmicos, transporte pesado y otras aplicaciones que requieren una energía renovable gestionable, almacenable y compatible con las redes actuales”, explicó Parrilla.
Cinco grandes fuentes de materia prima
El estudio identifica cinco grandes familias de recursos con capacidad para producir biometano: efluentes ganaderos, paja de cereal, cultivos intermedios, subproductos agroindustriales y residuos urbanos, incluyendo la fracción orgánica de los residuos sólidos urbanos (FORSU) y los lodos de estaciones depuradoras.
Los efluentes ganaderos presentan un potencial movilizable de entre 7,2 y 9,6 TWh; los cultivos intermedios, entre 7,75 y 11,8 TWh; la paja de cereal, entre 2,9 y 4,6 TWh; la industria oleícola y vitivinícola, entre 1,1 y 1,8 TWh; otras agroindustrias, entre 1,28 y 1,79 TWh; y la FORSU junto con los lodos de EDAR, entre 4,86 y 5,4 TWh.
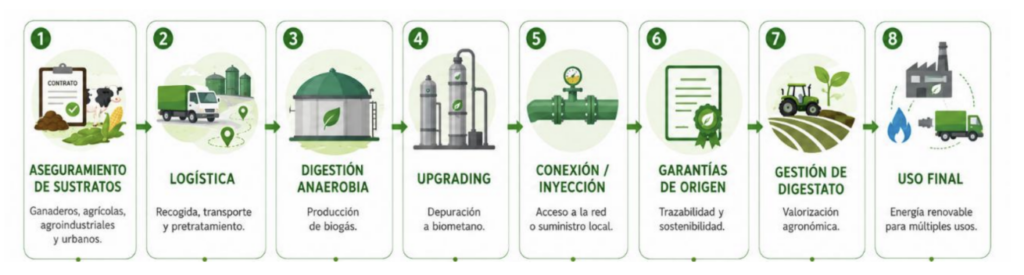
La diversidad de estos recursos permitiría desarrollar un modelo descentralizado, adaptado a las características de cada territorio y estrechamente ligado a la gestión de residuos agrícolas, ganaderos, urbanos e industriales.
“El biometano representa probablemente el mejor ejemplo de economía circular dentro de las energías renovables. Aprovecha residuos locales para producir energía y digestato que puede regresar al campo como fertilizante. Cada proyecto responde a las particularidades de su entorno y no existen dos plantas iguales”, señaló Parrilla.
Impacto económico, ambiental y sobre el empleo
El informe estima que sustituir entre 25 y 35 TWh de gas fósil por biometano evitaría la emisión de entre 5 y 7 millones de toneladas de CO₂ al año.
Además, la producción de biometano generaría entre 10 y 12 millones de toneladas anuales de digestato, aportando entre 40.000 y 72.000 toneladas de nitrógeno y reduciendo parcialmente el consumo de fertilizantes minerales.
Desde el punto de vista económico, el despliegue de este volumen de producción supondría unos ingresos anuales de entre 1.700 y 3.000 millones de euros, considerando precios de entre 70 y 90 €/MWh, además de disminuir las importaciones energéticas en un valor estimado de entre 1.000 y 1.750 millones de euros.
El estudio calcula también la creación de entre 15.000 y 20.000 puestos de trabajo directos e indirectos relacionados con la construcción y operación de plantas, la logística de sustratos, la gestión del digestato y las actividades agrícolas e industriales asociadas.
“Cada TWh de biometano producido en España equivale a un TWh menos de gas fósil importado”, destacó Parrilla.
España aún está lejos del ritmo europeo
Pese a situarse entre los países europeos con mayor potencial de producción, España mantiene un nivel de desarrollo muy inferior al de otros mercados.
Mientras Francia supera las 760 plantas operativas y Dinamarca cubre cerca del 50 % de su consumo nacional de gas mediante biometano, España dispone únicamente de 22 instalaciones en funcionamiento y una producción equivalente al 0,13 % de su demanda gasista.
Según el informe, esta diferencia no responde a la falta de recursos, sino a la necesidad de consolidar un entorno regulatorio y económico que facilite el desarrollo de proyectos viables mediante señales claras para la inversión, mecanismos de apoyo y procedimientos administrativos más ágiles y coordinados.
“Los países líderes no han alcanzado esta posición por casualidad. Han contado con marcos regulatorios estables, sistemas de apoyo previsibles e integración efectiva del biometano en la red gasista. España dispone de recursos, infraestructuras, industria y conocimiento; ahora necesita certidumbre”, afirmó Parrilla.
El digestato y la aceptación social, entre las prioridades
El informe identifica varias medidas prioritarias para acelerar el despliegue del biometano, entre ellas un marco regulatorio más claro para la tramitación administrativa, la clasificación de sustratos y la regulación del digestato, así como mecanismos de apoyo que mejoren la viabilidad financiera de los proyectos y una mayor coordinación entre administraciones.
La gestión del digestato ocupa un lugar destacado dentro de este planteamiento, al considerarse un recurso agronómico capaz de mejorar la fertilidad de los suelos y disminuir la dependencia de fertilizantes minerales cuando existe una planificación adecuada.
Asimismo, el estudio destaca la importancia de la red gasista española como una ventaja competitiva para integrar el biometano sin necesidad de construir nuevas infraestructuras, aunque señala la conveniencia de desarrollar soluciones específicas para determinadas zonas alejadas de la red y para determinados consumidores industriales.
“La aceptación social no se logra únicamente explicando los beneficios de una tecnología. Se consigue diseñando proyectos útiles para el territorio. Cuando el biometano se percibe como una solución a necesidades locales, el diálogo cambia completamente”, añadió Parrilla.
APPA Biogás considera que el estudio ofrece una hoja de ruta realista para el crecimiento del sector y estima que, si parte de los proyectos actualmente en desarrollo llegan a ejecutarse, España podría disponer de entre 8 y 10 TWh anuales de capacidad instalada en los próximos años.
“España tiene ante sí una oportunidad industrial, energética y ambiental de gran relevancia. Convertir ese potencial en realidad exigirá estabilidad normativa, colaboración entre administraciones y una estrategia de largo plazo”, concluyó Laureano Parrilla.